自動車業界に46年間身を置き、技術の進化と市場の変遷を最前線で見続けてきた業界関係者として、現在の日本の自動車産業は過去最大の転換点にあると確信しています。
日本政府が策定した2030年度の新たな燃費基準は、単なる環境政策の更新にとどまりません。それは、これまで日本の基幹産業を支えてきた内燃機関(ガソリンエンジン)のあり方を根本から突き崩す「事実上の構造改革命令」にほかなりません。
本記事では、2030年燃費基準の制度的な全容をわかりやすく解説した上で、メーカーが直面する過酷な現実、クルマ好きが危惧するスポーツカーの未来、そして日本の自動車産業が世界市場で生き残るための具体的な戦略について、業界関係者のプロ視点から深く掘り下げていきます。
2030年度燃費基準(25.4km/L)の全容と構造変化
まず、今回提示された2030年度燃費基準の全体像を整理しておきましょう。
国土交通省・経済産業省は2020年3月31日、「乗用車の2030年度燃費基準」を正式に策定し、同年4月1日から施行しました。目標値は企業平均燃費(CAFE値)で25.4km/L(WLTCモード)。これは2016年度実績値(19.2km/L)と比較して32.4%の改善、旧2020年度基準(JC08モード換算で20.3km/L相当)に対しては44.3%もの燃費向上を要求する、過去に例のない厳しい数値です。
車両重量別に見ると、目安となる基準値は以下のようになります。
- コンパクトカー(車両重量1000kg):27.3km/L
- セダン(車両重量1400kg):24.6km/L
- ミニバン(車両重量1800kg):21.1km/L
つまり「軽い車ほど、より高い燃費が求められる」設計になっており、軽自動車やコンパクトカーを主戦場とする国内メーカーほど、実は達成のハードルが高いという皮肉な構造になっているのです。
今回の制度改定における3つの大きな変更点
CAFE(企業別平均燃費基準)方式の継続とペナルティ
車種単体ではなく、メーカーが出荷した「全車種の加重調和平均値」で判定されるのがCAFE方式です。基準未達成のメーカーには、「エネルギーの使用の合理化等に関する法律(省エネ法)」に基づき経済産業大臣からの合理化計画の作成指示・勧告・公表、さらには命令が行われる仕組みが整えられています。命令に違反した場合は100万円以下の罰金という罰則規定もあり、単なる努力目標ではなく、法的な強制力を伴う規制である点は見落とされがちです。
測定モードの厳格化(JC08からWLTCモードへ)
実走行に近い「市街地・郊外・高速道路」の3モードを合成したWLTCモードへの完全移行により、従来のJC08モードよりも実態に近い、より厳しい測定値が算出されるようになりました。見かけ上の数値以上に、メーカーへのハードルは跳ね上がっています。
「Well-to-Wheel(WtW)」算定法の導入
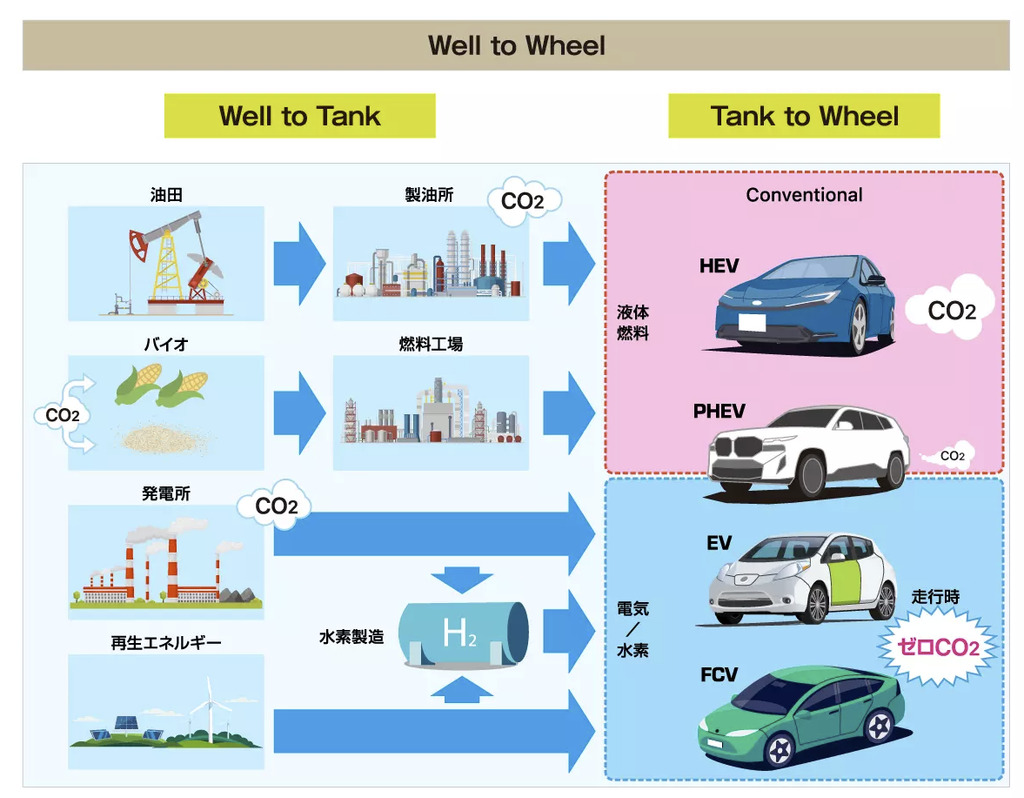
今回の改定の中でも特に画期的なのが、車両走行時のCO2だけでなく、ガソリンの採掘・精製、あるいは発電段階における排出量まで含めて一元評価する「Well-to-Wheel(井戸から車輪まで)」という考え方の導入です。国土交通省・経済産業省の資料によれば、これにより電気自動車(BEV)やプラグインハイブリッド(PHEV)も新たにCAFE規制の対象に組み込まれ、ガソリン車と同じ土俵で燃費(電費)が評価されることになりました。
見落とされがちな重要ポイント:FCEVは対象外
意外と知られていませんが、燃料電池車(FCEV)は2030年度燃費基準の対象外とされています。水素をエネルギーキャリアとする特殊性から、算定方法そのものが確立されていないためです。トヨタ「MIRAI」のような水素燃料電池車は、現時点ではCAFE規制の枠組みの外にあるという点は、今後の技術戦略を考えるうえで押さえておきたいポイントです。
なぜ純ガソリン車は絶滅に追い込まれるのか? メーカーが直面する壁
結論から申し上げますと、**「純ガソリン車(ICEV単体)のままで2030年燃費基準を達成することは物理的に不可能」**というのが、現場を知る者としての率直な見解です。
ガソリンエンジン単体の限界と「25.4km/L」の壁
トヨタの「ヤリス(ガソリン車)」に搭載されている1.5L直列3気筒エンジンは、熱効率40%超を実現する世界トップクラスの技術ですが、それでもWLTCモード燃費は20.2〜21.3km/Lにとどまります。コンパクトカーの最高峰技術をもってしても27.3km/Lという基準値には届かない以上、より重量のある中型SUVやミニバン、あるいは軽自動車のガソリン車単体がクリアすることは、原理的に不可能と言わざるを得ません。
マイルドハイブリッド(MHEV)では太刀打ちできない
安価で全車搭載が容易な「マイルドハイブリッド(MHEV)」は、発進や加速を小型モーターで補助する仕組みですが、燃費改善効果は3〜6%程度にとどまります。約30%以上の改善を求められる2030年基準の前では、MHEV単体での対応にも明確な限界があります。
| 車種名(代表モデル) | パワートレイン | 最量販グレード燃費(WLTC) | 2030年度基準値(WLTC) | 基準達成の判定 |
|---|---|---|---|---|
| スズキ スペーシア | MHEV | 25.1 km/L | 28.1 km/L | 未達成 |
| ダイハツ ムーヴ | ガソリン(ICE) | 22.6 km/L | 28.1 km/L | 未達成 |
| ホンダ N-BOX | ガソリン(ICE) | 21.6 km/L | 27.8 km/L | 未達成 |
| 日産 ルークス | MHEV | 21.0 km/L | 27.6 km/L | 未達成 |
| 三菱 デリカミニ | MHEV | 21.0 km/L | 27.5 km/L | 未達成 |
軽自動車の主力モデルが軒並み「未達成」ラインに並ぶ現実は、今後、軽自動車のパワートレインがストロングハイブリッド(SHEV)やBEVへと本格的にシフトせざるを得ないことを如実に物語っています。
ファンが恐れる「スポーツカーや趣味車」は消滅するのか?
多くのクルマ好きやユーザーが最も懸念しているのが、「純ガソリンのスポーツカーやマニュアル車(MT)は絶滅してしまうのか」という点でしょう。業界関係者としての見解は以下の通りです。
大量生産型の「純ガソリン・手頃なスポーツカー」の新規開発は、確実に激減します。CAFE規制のもとでは、燃費の悪い純ガソリン車を1台売るごとに、メーカー全体の平均燃費が大きく引き下げられるため、数が出ない廉価な純ガソリンスポーツカーを新規に開発・量産するハードルは極めて高くなるからです。
しかし、完全な消滅ではなく、以下の3つの生存パターンが現実的な選択肢として浮かび上がっています。
① 「ポートフォリオ相殺」による限定生産
CAFE規制は「メーカー全体の加重平均」で判定されます。販売量の80〜90%をストロングハイブリッド(SHEV)やBEVで固めて平均燃費を稼ぎ出し、浮いた余裕(クレジット)を使って、数量限定・高価格帯のスポーツカーを残す手法です。十分な電動化シェアを持つ、資金力のあるメーカーだけに許された道と言えます。実際、欧州のCAFE規制議論でも同様の「スーパークレジット」概念が採用されており、少量生産の高付加価値モデルを電動化の進んだメーカーが延命させる構図は、日欧共通の生き残り策になりつつあります。
② 合成燃料(e-fuel)や水素エンジンによる内燃機関の継続
CO2と水素から作る「e-fuel」や、エンジンで直接水素を燃やす「水素エンジン」技術です。トヨタ・スバル・マツダの3社は2024年以降、水素やカーボンニュートラル燃料に対応した次世代エンジンの共同開発を進めていると発表しており、既存のモータースポーツや高価格帯の趣味車において、エンジンの音やフィーリングを残したまま脱炭素を図る選択肢として研究開発が加速しています。また出光興産・ENEOS・トヨタ・三菱重工の4社連携によるCN燃料普及の取り組みも進行しており、「エンジンを捨てずに脱炭素する」という技術的解法は、日本メーカーが世界に先駆けて磨いてきた独自の強みでもあります。
③ 電動パワートレイン(HEV/BEV)によるスポーツ性能の再定義
大容量バッテリーによる低重心化と、モーター特有の瞬時トルクを活かした「新しい走りの楽しさ」を提供するモデルです。すでにハイブリッド化されたスポーツモデルが市場に登場しているように、電動化=走行性能の放棄ではありません。むしろモーター駆動ならではの俊敏なトルク制御は、従来のガソリンエンジンでは実現できなかった新しい走行体験を生み出す可能性を秘めています。
政策と「ユーザー心理」の歪み:取り残される地方都市と軽自動車
現在、政府は「2035年までに新車販売の100%を電動車(HEV含む)にする」という政策を掲げています。しかし、ここには現場を知る者として見過ごせない「制度と実態の歪み」が存在します。
「200万円の壁」と地方の足の確保
地方都市において、軽自動車やコンパクトカーは贅沢品ではなく「生活に欠かせないインフラ」です。ユーザーが求める購入価格帯は「実質200万円以下」ですが、現在の軽BEVやストロングハイブリッド軽は、国や一部自治体の手厚い補助金があって初めて成立する価格水準です。
補助金が手厚い都市部で保有比率が上がり、最も軽自動車を必要としている地方部での電動化普及が進まないというミスマッチが生じています。メーカーが自力で「車両価格200万円以下」の電動車を提供できない限り、地方のユーザーの選択肢を狭める結果となりかねません。
なお、こうした負担感の高まりを受け、政府はガソリン価格そのものへの補助金継続についても議論を続けており、燃費規制という「供給側」の強化策と、燃料価格対策という「需要側」の緩和策が併走する、やや矛盾をはらんだ状況が続いている点も指摘しておきたいと思います。
日本の自動車産業が勝ち残るための「3大解法」
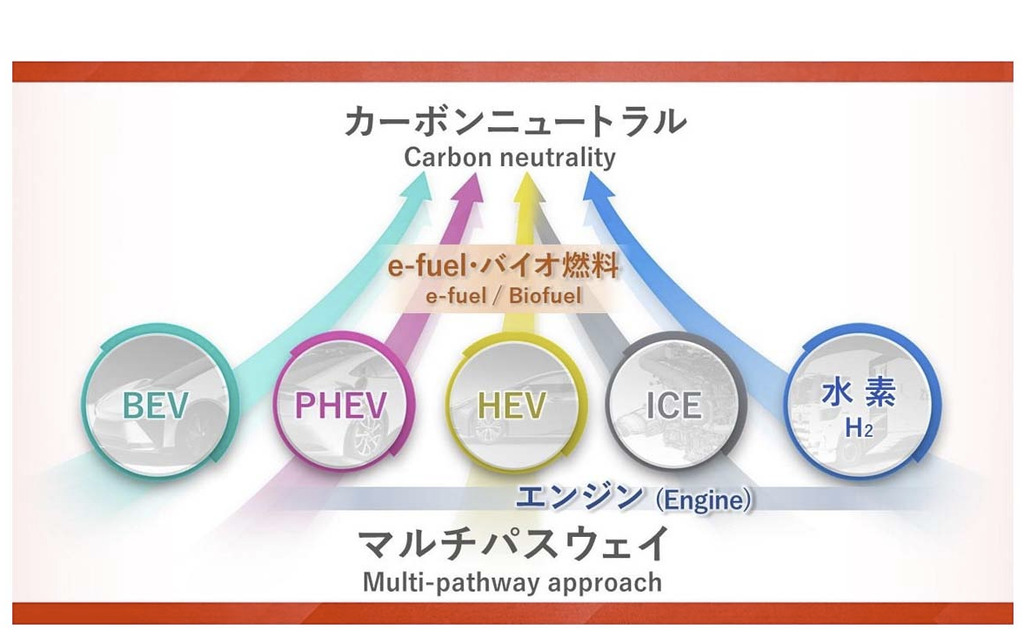
純ガソリン車単体での存続が閉ざされた今、日本の自動車産業が世界市場で生き残るための方向性はどこにあるのでしょうか。
トヨタ「マルチパスウェイ」の正当性とポートフォリオ最適化
世界各地で再生可能エネルギーの普及率や充電インフラの整備状況は異なります。純BEV一本化リスクを避け、HEV、PHEV、BEV、水素、CN燃料というあらゆる選択肢を揃える全方位戦略こそが、グローバル市場における最も現実的な解法です。
この戦略を裏付けるように、トヨタは技術説明会「Toyota Technical Workshop」において、次世代BEV向けの全固体電池について、2027〜2028年の実用化を目指すと表明しています。従来はHEVへの先行搭載を想定していた方針を転換し、電池の耐久性に関する技術的ブレイクスルーを発見したとして、開発をBEV向けに加速。次世代BEV向け角形電池と比較して航続距離が20%向上し、急速充電は10分以下(SOC10〜80%)を目指すとしています。出光興産とも量産化に向けた協業を発表しており、固体電解質の量産技術開発からサプライチェーン構築まで、一気通貫での体制整備が進んでいます。単一技術に賭けず、複数の技術を同時並行で磨き上げるマルチパスウェイ戦略こそが、規制の激変にも耐えうる「保険」として機能するのです。
軽自動車技術のモジュール化と海外展開(欧州「M1E」等の活用)
日本が誇る「小型・軽量・低コスト」の軽自動車設計ノウハウを、BEV共通プラットフォームとして再定義する動きが加速しています。
欧州委員会は2025年12月に打ち出した新方針の中で、日本の軽自動車を参考にした全長4.2メートル以下の小型EVカテゴリー「M1E」の創設を提案しました。これまで欧州では都市部向けの小型車であっても車線維持支援や運転手監視システムなどの搭載が義務付けられ、車両コストを押し上げる要因となっていましたが、M1Eカテゴリーの導入は、こうした技術要件を緩和し、手頃なEU製EVを量販することを狙いとしています。実際にアウディは、この枠組みを見据えて往年の名車「A2」の名を冠したBEV「A2 e-tron」を発表するなど、欧州メーカーの側もこの規格を追い風にしようとする動きが出てきています。
一方で、M1Eの規格そのものは現行のBセグメント車もカバーしてしまうほど緩やかな内容になる見込みで、真に「軽自動車的な革新」をもたらすかどうかは今後の詳細設計次第、というのが業界内の冷静な見方でもあります。だからこそ、実寸法・実重量で真に小型・軽量・低コストを極めてきた日本の軽自動車技術のノウハウには、なお独自の優位性があります。インド・ASEAN市場も含め、他社アライアンスを活用したスケールメリットの獲得と、海外規格への適合戦略が両輪で必須となります。
次世代電池技術(全固体電池・ナトリウムイオン電池)の確立
車両コストの3〜4割を占めるバッテリーのイノベーションは、電動化時代の勝敗を分ける最重要領域です。
高エネルギー密度と安全性を両立する全固体電池については、前述の通りトヨタが2027〜2028年の実用化を目指すほか、日産も2028年度までの実用化、ホンダも2020年代後半の実用化を計画しており、日系メーカー各社が世界の開発競争をリードする構図が続いています。
一方で見過ごせないのが、コバルト・リチウムを使わず資源制約が少なく、低コストと寒冷地耐性を両立するナトリウムイオン電池の急速な実用化です。中国CATLは2025年に第2世代ナトリウムイオン電池「Naxtra」を発表し、乗用車・商用車・バッテリー交換ネットワーク・定置型蓄電システムへの展開を表明、2026年10〜12月期には量産を開始する計画を明らかにしています。すでに奇瑞汽車のEVなどへの搭載実績もあり、市場調査各社もナトリウムイオン電池市場の年平均15%前後の高成長を予測しています。日本では戸田工業と鳥取大学が独自の酸化鉄系正極・負極材料を共同開発するなど、中国に対抗しうる技術基盤の構築も進められていますが、量産スピードでは中国勢が先行しているのが現状です。「高性能・高価格帯は全固体電池」「普及価格帯はナトリウムイオン電池」という技術のすみ分けを見据えた開発戦略の構築が、今後の競争力を大きく左右すると見ています。
まとめ:100年に一度の変革期を勝ち抜くために
2030年度燃費基準(25.4km/L)は、日本の自動車産業にとって極めて過酷な試練ですが、同時に次の時代へ脱皮するための強力な力学でもあります。
純ガソリン車という一つの時代が区切りを迎える中、メーカーや販売網、サプライチェーンに求められるのは、従来の自社完結主義からの脱却です。日本の「良品廉価」のモノづくり精神を電動化時代へとアジャストさせ、マルチパスウェイという多様な技術の選択肢を提示し続けることこそが、100年に一度の大変革期を勝ち抜く道であると考えています。