2026年9月28日、本田技研工業(ホンダ)が運営するカーシェアリングサービス「EveryGO(エブリゴー)」が、2027年3月下旬をもってサービスを終了することが発表されました。
N-BOXやヴェゼル、ステップワゴンといったホンダの主力車種を「15分200円〜」で気軽に利用できるサービスとして、会員数は約10万人にまで育っていました。それでもホンダは、2017年の正式スタートから約9年続いた事業を終わらせる判断を下しています。
「会員10万人もいるのに、なぜやめるのか」と感じた方も多いのではないでしょうか。
私は自動車業界に46年身を置いてきました。新車販売の現場からアフターサービス、車両の維持管理まで、クルマが「売られ、使われ、手放される」までの流れを長く見てきた業界関係者として、今回の撤退は「一つのサービスの終わり」では片付けられない出来事だと考えています。
本記事では、EveryGO終了の事実関係とスケジュールを整理したうえで、次の点を掘り下げます。
- カーシェア市場が「タイムズ一強」になる構造的な理由
- 自動車メーカー系カーシェアが抱えていたミスマッチ
- カーシェア車両の運用・整備の現場で起きていること
- ホンダ本体の四輪事業構造改革との関係
- 経済学から見たカーシェアの「規模の壁」
- 現在の会員が今のうちにやっておくべきこと
Honda EveryGO サービス終了の全容
公表されたサービス終了までのスケジュール
まずは公式に発表されたスケジュールを確認しておきましょう。
| 日 付 | 内 容 |
|---|---|
| 2026年9月28日 | EveryGOのサービス終了を公式発表 |
| 2026年11月18日 18:00 | 新規会員登録の受付終了 |
| 順次 | 利用状況・契約状況に応じてステーションを段階的に閉鎖・縮小 |
| 2027年3月下旬 | EveryGOのサービスを完全終了 |
既存会員は終了日まで引き続き利用できます。ただし、ステーションは終了日を待たずに順次減っていきます。「いつものステーションが3月まで使える」とは限らない点に注意が必要です。
EveryGOとはどんなサービスだったのか
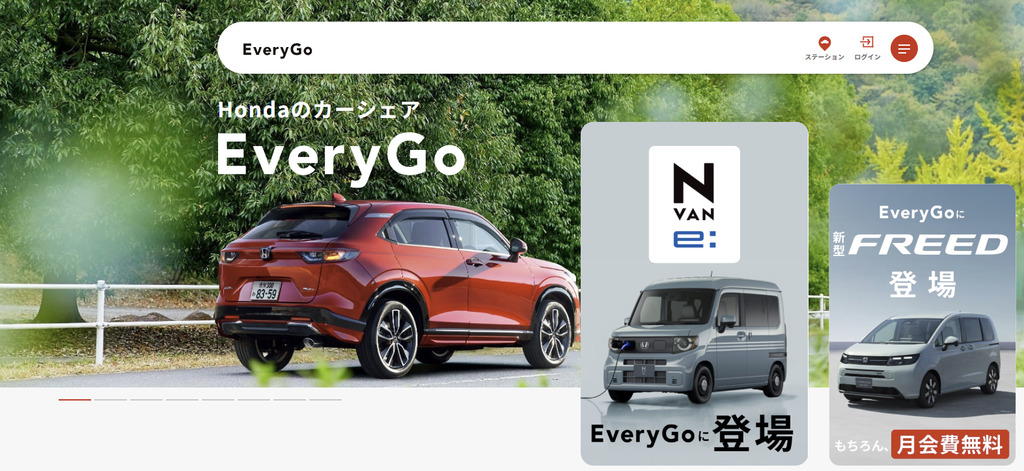
改めて、EveryGOの概要を整理します。
| 項 目 | 内 容 |
|---|---|
| 開始時期 | 2013年に実証実験開始、2017年11月に正式スタート |
| 会員数 | 約10万〜12万人(2025〜2026年時点) |
| ステーション数 | 347か所 |
| 展開エリア | 13都府県(東京・神奈川・千葉・埼玉・福島・愛知・大阪・兵庫・奈良・福岡・大分・佐賀・沖縄) |
| 車両台数 | 511台 |
| 取り扱い車種 | ホンダ車限定(N-BOX、N-WGN、N-VAN、フィット、フリード、WR-V、ステップワゴン、ヴェゼル、ZR-V、シビック、オデッセイ、Honda eなど) |
| 料金体系 | 基本料金無料プランあり、15分200円〜(エントリークラス) |
最大の特徴は、取り扱いがホンダ車に限られ、しかも比較的新しいモデルが揃っていたことです。軽自動車からミニバン、SUV、EVのHonda eまで選べるラインナップは、一般的なカーシェアにはない魅力でした。
ただ、13都府県に347か所という数字は、1都府県あたり平均で約27か所にすぎません。この点が後ほど触れる「密度の問題」に直結します。
撤退の前から始まっていた事業整理
今回の撤退は、ある日突然決まったものではありません。ここ数年のホンダは、モビリティサービス事業を段階的に整理してきました。
- 2025年7月1日:
EveryGOの運営主体を、ホンダモビリティソリューションズ株式会社からグループの販売統括会社である株式会社ホンダセールスオペレーションジャパンへ移管 - 2025年末:
配達員向け二輪サブスク事業「EveryGoデリバリー」が終了 - 2026年9月:
EveryGO本体のサービス終了を発表
新規事業を担う会社から販売統括会社へ運営が移った時点で、業界の人間なら「成長事業から既存事業の付帯サービスへと位置づけが変わった」と読み取ります。今回の発表は、その延長線上にあるものです。
数字で見る「タイムズ一強」の現実
主要カーシェアサービスの規模比較
カーシェア市場の勢力図を、公益財団法人交通エコロジー・モビリティ財団の調査(2026年3月末時点)などをもとに比較します。
| サービス名 | 運営会社 | ステーション数 | 車両台数 | 会員数 |
|---|---|---|---|---|
| タイムズカー | タイムズモビリティ | 27,975 | 65,776 | 3,809,783 |
| カレコ・カーシェア | 三井不動産リアルティ | 3,795 | 7,062 | 719,633 |
| トヨタシェア | トヨタ自動車 | 1,848 | 3,441 | 229,991 |
| オリックスカーシェア | オリックス自動車 | 1,563 | 2,604 | 477,379 |
| EveryGO | 本田技研工業 | 347 | 511 | 100,000 |
タイムズとEveryGOの差は何倍だったのか
数字を倍率に直すと、差の大きさがよりはっきりします。
| 指標 | タイムズカー | EveryGO | 差 |
|---|---|---|---|
| ステーション数 | 27,975 | 347 | 約81倍 |
| 車両台数 | 65,776 | 511 | 約129倍 |
| 会員数 | 約381万人 | 約10万人 | 約38倍 |
ステーション数で約81倍、車両台数では約129倍の開きがありました。2位のカレコと比べても、ステーション数は約11倍の差です。
数字から見える「会員数と稼働の関係」
もう一つ、業界関係者として注目したい数字があります。車両1台あたりの会員数です。
| サービス名 | 1ステーションあたり台数 | 車両1台あたり会員数 |
|---|---|---|
| タイムズカー | 約2.4台 | 約58人 |
| カレコ | 約1.9台 | 約102人 |
| トヨタシェア | 約1.9台 | 約67人 |
| オリックスカーシェア | 約1.7台 | 約183人 |
| EveryGO | 約1.5台 | 約196人 |
EveryGOは車両1台あたりの会員数が最も多くなっています。一見「1台に利用者が集中して稼働率が高かった」ように見えますが、私はそうは考えていません。
カーシェアの会員数は登録ベースの数字で、一度だけ使った人や、登録したまま使っていない人も含まれます。ステーションが近くにない会員は、登録しても日常的には使えません。会員10万人という数字の中には、そうした「休眠会員」がかなり含まれていたと見るのが自然です。
さらに、1ステーションあたりの台数が約1.5台と少ないことは、「使いたい時間に別の人が予約していたら、近くに代わりの車がない」ことを意味します。会員数が多いのに台数が少ない状況は、予約の取りにくさとして利用者の不満につながりやすい構造でした。
なぜタイムズはここまで強いのか
コインパーキングという自前の土地
タイムズの強さの源泉は、本業であるコインパーキング「タイムズパーキング」です。全国に張り巡らされた駐車場網に車両を置くだけでステーションを開設できるため、低コストかつスピーディーに拠点を増やせます。
一方、自前の駐車場を持たない事業者は、月極駐車場などを借り上げてステーションを作るしかありません。都市部の駐車場賃料は重い固定費となり、稼働が伸びなければそのまま赤字要因になります。
ネットワーク効果が生む「とりあえずタイムズ」
カーシェアは、次のような循環が働く典型的なネットワーク型のビジネスです。
- 拠点が多いから、自宅や駅の近くにステーションがある
- 近くにあるから会員が増える
- 会員が増えるから、拠点や台数を増やす投資ができる
- さらに拠点が増え、利便性が上がる
この循環がタイムズ側で回り続けた結果、利用者の間では「とりあえずタイムズに入っておけば困らない」という状態が定着しました。後発のサービスが会員を獲得しようとすると、広告費やキャンペーン費用がかさみ、集客コストの面でも対抗が難しくなります。
EveryGOが勝てなかった3つの構造的な壁
壁① カーシェアの勝敗は「車」ではなく「場所」で決まる
カーシェア事業でいちばん大切なのは、車両の品質でもブランドでもなく、「自宅や駅の近くにステーションがあるか」という立地です。
利用者は、徒歩5分のステーションにある軽自動車と、徒歩20分のステーションにある最新SUVであれば、ほとんどの場合は前者を選びます。買い物や送迎、ちょっとした用事で使うなら、移動にかかる時間そのものがコストだからです。
EveryGOは車種の魅力で勝負しようとしましたが、カーシェアという商品の性格上、車種の魅力は立地の不利を埋める決め手にはなりにくいものでした。
壁② メーカーの狙いと利用者のニーズのズレ
自動車メーカーが運営するカーシェアには、「最新車種に乗ってもらい、将来の新車購入につなげたい」という販促の狙いが込められていました。
しかし、利用者がカーシェアに求めているのは次のようなものです。
- 短時間だけ気軽に乗れること
- 近くにあること
- 料金が安いこと
- 予約がすぐ取れること
上級グレードや先進装備は、「あれば嬉しい」程度の要素です。新車のPRを重視した車種構成は、日常使いの需要とかみ合わず、稼働率の低下を招きやすい性質がありました。
ディーラー敷地内ステーションの盲点
EveryGOのステーションの一部は、Honda Carsの店舗敷地内に設置されていました。メーカー系カーシェアならではの配置で、本来は試乗体験から商談へつなげる絶好の場所のはずです。
ところが、EveryGOはアプリで予約から解錠まで完結する無人貸出の仕組みでした。利用者は店舗のスタッフと顔を合わせることなく車に乗り、返却して帰っていきます。
販売店の目の前で自社の車に乗ってもらいながら、商談のきっかけが生まれない。業界の人間から見れば非常にもったいない構造です。たとえば次のような仕組みがあれば、結果は変わっていたかもしれません。
- 一定回数以上利用した会員に、試乗予約や見積もり相談の案内を送る
- カーシェアで乗った車種の購入時に、利用料金の一部を値引きに充当する
- 返却時に任意でアンケートに答えると、購入相談の特典がつく
利用データという貴重な資産を持ちながら、それを販売につなげる導線がなかったことは、メーカー系サービスとして大きな弱点でした。
壁③ 稼働しなくても出ていく固定費
カーシェアは、車が動いていなくても次のような費用が発生し続けます。
- 駐車場の借り上げ費用
- 車両の減価償却費・リース料
- 自動車保険料・自動車税などの税金
- 車両清掃・メンテナンス費用
- 予約システムの保守・アプリの運用管理費
会員約10万人、車両500台規模では、こうした固定費を吸収できるほどの稼働と収益を確保するのは困難です。規模が小さいほど1台あたりのシステム費や管理費の負担は重くなり、赤字の構造から抜け出しにくくなります。
業界関係者が見るカーシェア車両の運用・整備の現場
ここからは、数字だけでは見えにくい「車両を維持する現場」の話をします。カーシェアの収益性を考えるうえで、整備や管理のコストは避けて通れません。
短時間・短距離の繰り返しは「シビアコンディション」
カーシェア車両の使われ方は、15分〜数時間の短時間利用、数km〜数十kmの短距離走行が中心です。これはメーカーの整備基準でいう「シビアコンディション」に近い使い方です。
短距離走行の繰り返しでは、エンジンが十分に温まる前に停止することが多くなります。その結果、次のような影響が出やすくなります。
- エンジンオイル内への水分や燃料の混入による劣化の早まり
- 排気系への水分の残留による腐食リスク
- ブレーキの使用頻度が高く、パッドやローターの摩耗が早い
一般の自家用車よりも点検や消耗品交換の頻度を上げる必要があり、その分だけ整備コストがかさみます。
補機バッテリーと車載通信機の問題
カーシェア車両には、スマートフォンでの解錠や位置情報の送信のために通信機器が搭載されています。こうした機器は車が止まっている間も待機電力を消費するため、補機バッテリー(12Vバッテリー)に負担がかかります。
稼働率が低いステーションの車ほど、走行による充電の機会が少なく、バッテリー上がりのリスクが高まります。バッテリー上がりが起きれば、利用者は予約した時間に車を使えず、運営側は現地対応の人員を出す必要があります。皮肉なことに、稼働率の低さそのものがトラブルとコストを生む構造になっているのです。
清掃・損傷確認にかかる人手
無人貸出のカーシェアでは、車内の清掃状態や外装の傷を利用者の自己申告に頼る部分が大きくなります。実際には、定期的に巡回スタッフが車両を確認し、清掃や小傷のチェックを行う必要があります。
ステーションが広い範囲に点在しているほど、巡回の移動距離が長くなり、1台あたりの管理コストは上がります。拠点密度の低いEveryGOにとって、これは見えにくいけれども重い負担だったはずです。
最新車種を揃えることのコスト
最新モデルを並べることは、メーカー系カーシェアの魅力である一方、車両取得費や保険料の高さにつながります。また、先進安全装備を搭載した車両は、バンパーやフロントガラスの交換時にセンサーやカメラの調整作業(エーミング)が必要になり、事故修理のコストも高くなりがちです。
不特定多数の人が運転するカーシェアは、どうしても小さな接触事故の発生率が高くなります。修理費の高い車種を揃えるほど、1件あたりの損失は大きくなります。
なぜホンダは勝算の薄いカーシェアを始めたのか
「CASE・MaaS」ブームと乗り遅れへの危機感
EveryGOが本格スタートした2017年当時、自動車業界は「CASE(コネクテッド・自動運転・シェアリング・電動化)」や「MaaS(Mobility as a Service)」という言葉に沸いていました。
「クルマは所有から利用へ移行する」と盛んに語られ、自動車メーカーがシェアリング事業を持たないこと自体が経営上のリスクと見なされていた時代です。各社がこぞってモビリティサービスに参入したのは、こうした空気の中でした。
商業事業というより「実証実験」だった
当時のホンダにとってEveryGOは、「タイムズに勝つための商業事業」というよりも、次のような目的を持った実証実験の場だったと考えるのが自然です。
- 車を所有しない若年層・都市部の層とのつながりを保つ
- スマートフォンでの解錠やコネクテッド機能を、市販車と実際の利用環境で検証する
- Honda eなどの電動車を実際に体験してもらう「動くショールーム」として使う
技術検証やデータ収集を目的に実証実験を行うこと自体は、決して間違いではありません。
最大の問題は「撤退基準」がなかったこと
問題は、「どの指標に達したら本格的に拡大するのか」「どの条件を満たせなかったら撤退するのか」という出口の基準を明確にしないまま、9年間続いてしまった点にあると私は考えています。
実証実験には、本来「期限」と「判断基準」が必要です。たとえば次のような基準をあらかじめ設けていれば、もっと早い段階で拡大・転換・撤退のいずれかを判断できたはずです。
- ステーション数や稼働率の目標値と達成期限
- 利用者のうち新車購入や商談につながった割合
- 1台あたりの収支がプラスに転じる時期
ホンダ本体の構造改革との連動
EveryGO撤退の決め手は、カーシェア事業単体の問題だけではありません。ホンダ本体の四輪事業をめぐる大きな方針転換と密接に結びついています。
電動化戦略の見直しと巨額の損失
2026年3月12日、ホンダの三部敏宏社長は記者会見で、四輪電動化戦略の抜本的な見直しを発表しました。主な内容は次のとおりです。
- 北米向けEV3車種の中止:
「Honda 0 Saloon」「Honda 0 SUV」「アキュラ RSX」の生産・発売を中止 - 巨額の損失:
電動化戦略の見直しに伴い、複数年度で最大2兆5,000億円の損失を公表 - 業績の赤字転落:
2026年3月期の通期連結業績予想を、3,000億円の黒字から6,900億円の赤字へ下方修正
背景には、米国の環境規制緩和やEV補助金の廃止によるEV市場の急減速、中国市場での現地メーカーとの価格・知能化競争での苦戦、関税によるハイブリッド車の収益悪化などがあります。
ソニー・ホンダモビリティの事業縮小
この動きに連動し、ソニーとホンダの合弁会社「ソニー・ホンダモビリティ(SHM)」も、2026年3月に「AFEELA 1」と第2弾SUVモデルの開発・発売中止を発表しました。翌4月には事業を大幅に縮小し、従業員を両親会社へ再配置することで合意しています。
非コア事業の整理という流れ
ホンダは以前から、二輪事業や金融事業が高い収益を上げる一方で、四輪事業の利益率の低さが課題とされてきました。巨額の損失処理を迫られる中で、四輪事業を立て直すために、本業に直結しないサービス事業を整理するのは経営判断として自然な流れです。
EveryGOとEveryGoデリバリーの終了は、こうした「選択と集中」の一環として位置づけられます。
経済学から見る「カーシェアの規模の壁」
後発のカーシェア事業者が単独で生き残るのがなぜ難しいのかは、学術研究でも理論的に説明されています。
待ち時間が「取引費用」になる
京都大学などの研究グループ(竹内らの研究)によるカーシェアリング市場の理論分析では、カーシェアには「取引費用(待ち時間や検索の手間)に伴う規模の経済性」が強く働くことが示されています。
利用者が増え、それに合わせて事業者が配置する車両台数を増やすと、「希望の時間に予約が取れない」という待ち時間のコストは急速に小さくなります。つまり、車両が多いほど一人ひとりの利用者にとっての使いやすさが増していくのです。
臨界点を超えられないと市場が縮んでいく
この研究では、利用者の時間の価値が高い都市部では、最初に配置する車両台数が一定の水準を超えていないと、待ち時間を嫌った利用者が離れ、車両も利用者も減っていく方向へ市場が縮んでいくメカニズムがあることが示されています。
全国に圧倒的な密度で車両を配置できるタイムズと違い、後発の事業者は利用者の待ち時間コストを十分に下げられません。自律的に成長する臨界点に届かないまま、規模の壁に阻まれてしまうのです。EveryGOの苦戦は、こうした経済学的な構造からも説明できます。
非タイムズ系が生き残るための戦略
タイムズと同じ「街中のカーシェア」で真っ向勝負をしても、勝ち目は薄いのが現実です。非タイムズ系サービスが生き残る鍵は、戦う場所を変えることと、不動産業界との連携にあります。
マンション併設型のカーシェア
大手デベロッパーと連携し、新築の分譲・賃貸マンションにカーシェアを標準で導入する手法です。「車を持たなくても暮らせる物件」として不動産の価値を高められるため、不動産側にもメリットがあります。三井不動産リアルティの「カレコ」がこの分野で存在感を示しているのは、こうした強みがあるからです。
機械式駐車場の空き区画の活用
車離れや車幅制限の影響で、マンションの機械式駐車場には空き区画が増えています。この空き区画をカーシェアの拠点にすれば、管理組合には安定した賃料収入が入り、住民には車を所有しなくても使える移動手段が提供されます。
商業施設・オフィスビルとの一体開発
平日は法人の営業車として、休日は買い物客や近隣住民の個人利用として使うことで、曜日による稼働の偏りを平準化するアプローチです。用途の異なる需要を組み合わせることで、固定費を吸収しやすくなります。
自動車メーカー系カーシェアのこれから
EveryGOの撤退が示したのは、自動車メーカーが単独で全国規模のカーシェア網を維持する時代は終わりつつあるということです。今後は、次のような方向へ再編が進んでいくと私は見ています。
販売店主体の短期レンタカー事業への回帰
販売店が持つ試乗車や代車を活用した短期レンタルは、店舗スタッフとの接点があるため、無人型カーシェアよりも商談につなげやすい形態です。
自治体・観光地と連携した地域限定のMaaS
公共交通が手薄な地方や観光地では、自治体と連携した地域限定のモビリティサービスに需要があります。全国網で競う必要がなく、地域の課題解決という明確な目的を持てる点が強みです。
法人向け・サブスクリプションへの集約
トヨタの「KINTO」のように、車の利用を月額で提供するサブスクリプションや、法人の営業車需要への集約も有力な方向性です。利用期間が長く、収益の見通しを立てやすいのが特徴です。
EveryGO会員が今のうちにやっておくべきこと
現在EveryGOを利用している方に向けて、業界関係者の立場から実務的な準備をまとめておきます。
代替サービスへの登録は早めに
カーシェアは、申し込みから実際に利用できるようになるまで、運転免許証の確認などで日数がかかる場合があります。サービス終了間際やステーション閉鎖の直後に慌てて申し込むと、使いたいときに使えない事態になりかねません。
代替サービスを選ぶときは、次の点を確認しておくと安心です。
- 自宅・最寄り駅から徒歩圏内にステーションがあるか
- よく使う時間帯に予約が取りやすいか
- 月額基本料金の有無と、利用頻度に合った料金プランか
- 普段使っている車のサイズや用途(荷物の量・乗車人数)に合う車種があるか
利用しているステーションの閉鎖情報を確認
ステーションは利用状況に応じて順次閉鎖されます。定期的に使っている方は、公式の案内やアプリのお知らせをこまめに確認し、予約を入れる前に該当ステーションが利用可能かを確かめておきましょう。
退会・精算に関する案内に注意
サービス終了に伴う退会手続きや、利用料金の最終精算については、公式からの案内を必ず確認してください。登録しているクレジットカード情報や個人情報の取り扱いについても、案内に目を通しておくことをおすすめします。
まとめ:EveryGO撤退から学ぶ新規事業の教訓
Honda EveryGOの撤退は、日本のカーシェア市場の現実と、大企業の新規事業のあり方について、重要な教訓を示しています。
場所を持たないシェアリングは脆い
カーシェアの競争力を決めるのは、車両の技術やブランドではなく、立地の網羅性という「不動産の力」です。自前の土地を持たずに参入した事業者は、構造的に不利な立場に置かれます。
販促とサービスをつなぐ導線が必要
試乗体験としての効果を期待しながら、商談へつなげる仕組みを作れなかったことは、メーカー系サービスとして大きな弱点でした。どれほど良い体験を提供しても、次の行動につなげる設計がなければ事業としての価値は生まれません。
撤退基準のない新規事業は長引く
流行をきっかけに始まった実験的な事業が、出口を決めないまま続き、本体の経営環境の悪化とともに幕を下ろす。このパターンは、どの業界の大企業にとっても避けるべき典型例です。
46年この業界に身を置いてきて感じるのは、新しい事業を始める決断よりも、「どんな条件で撤退・転換するか」を最初から決めておくことの方が、はるかに難しく、そして大切だということです。電動化、ソフトウェア化、新興メーカーの台頭と、変化の激しい時代だからこそ、こうした経営の規律がこれまで以上に問われていくのではないでしょうか。