自賠責の始期前解約、まだ郵送で手続きしている取次店のみなさまへ
自賠責の解約は、いまやWEBで完結できる時代になりました。2025年1月21日、日本損害保険協会と損保・共済11社・団体が業界共同システム「One-JIBAI」の利用を開始し、異動や解約をスマートフォンやパソコンから申請できるようになっています(日本損害保険協会 発表資料)。
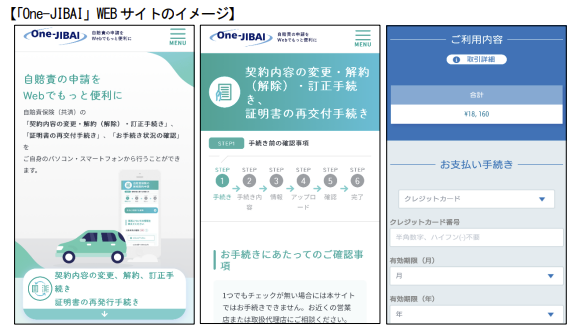
それまで自賠責の異動・解約は、原則として代理店では行えず、保険会社への来店が必要でした
(金融庁 自賠責保険審議会資料)。
One-JIBAIでは、証明書番号が分かれば契約者の代理の方でもWEB申請ができます
(損保ジャパン FAQ)。
ディーラーや大手代理店では、こうした仕組みを使って解約をWEBで済ませる運用が定着しつつあります。
| 手続き方法 | 主な利用者 | 返戻金額の確認 |
|---|---|---|
| WEB(One-JIBAI・保険会社システム) | ディーラー、大手代理店 | 画面上で確認しやすい |
| 書面(承認請求書の郵送・窓口持参) | 整備工場、中古車販売店、小規模な取次店 | 振込まで分からないことが多い |
一方で、すべての取次店がWEBに移行したわけではありません。One-JIBAIは会社によって一部使えない機能があり、追加保険料が出るのにクレジットカードがない場合などはWEBで扱えません
(損保ジャパン 自賠責の手続き)。
整備工場や中古車販売店などでは、承認請求書を書いて郵送・持参する手続きがいまも中心です。
郵送の手続きでは、「いくら戻るのか」をその場でお客様に伝えにくいのが悩みどころです。特に始期前解約は経験する機会が少なく、料率表を開いても該当箇所を探すのに手間取ります。そこで本記事では、始期前解約の仕組みと、実務で起こりうる代表的な返戻金額を一覧にまとめました。お客様への説明や社内の確認資料として、ぜひご活用ください。
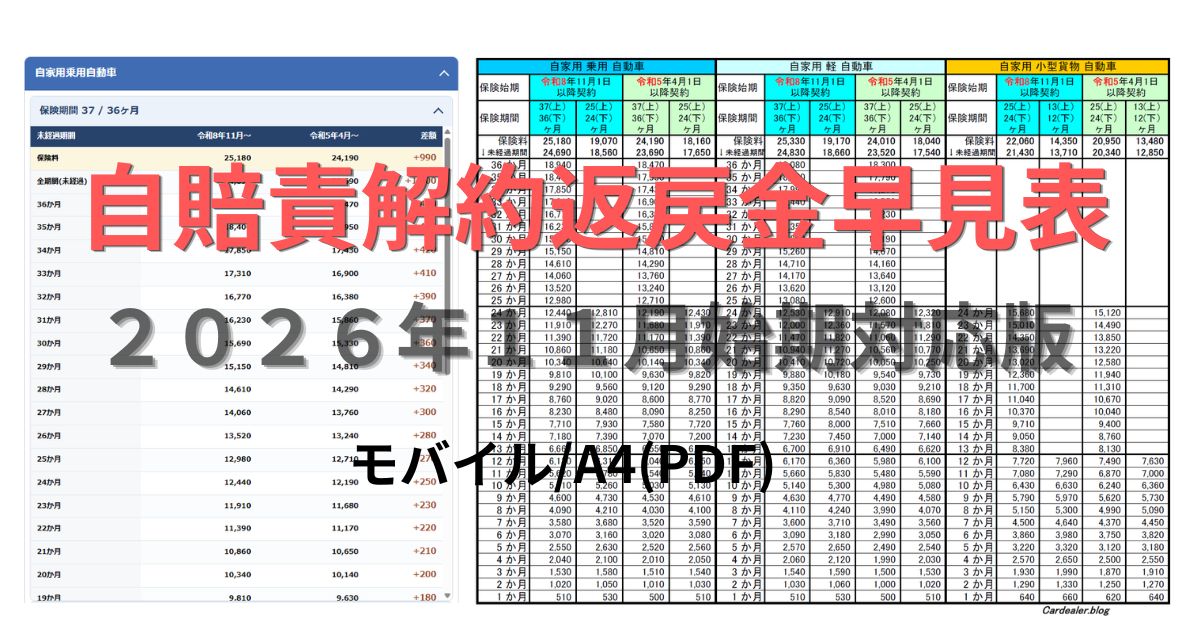
自賠責解約返戻金早見表(モバイル)
単位:円 / 車種をタップ → 保険期間をタップで、令和8年11月1日以降契約と令和5年4月1日以降契約を並べて確認できます。差額は「令和8年−令和5年」です。
自家用乗用自動車
保険期間 37 / 36ヶ月
| 未経過期間 | 令和8年11月〜 | 令和5年4月〜 | 差額 |
|---|---|---|---|
| 保険料 | 25,180 | 24,190 | +990 |
| 全期間(未経過) | 24,690 | 23,690 | +1,000 |
| 36か月 | 18,940 | 18,470 | +470 |
| 35か月 | 18,400 | 17,950 | +450 |
| 34か月 | 17,850 | 17,430 | +420 |
| 33か月 | 17,310 | 16,900 | +410 |
| 32か月 | 16,770 | 16,380 | +390 |
| 31か月 | 16,230 | 15,860 | +370 |
| 30か月 | 15,690 | 15,330 | +360 |
| 29か月 | 15,150 | 14,810 | +340 |
| 28か月 | 14,610 | 14,290 | +320 |
| 27か月 | 14,060 | 13,760 | +300 |
| 26か月 | 13,520 | 13,240 | +280 |
| 25か月 | 12,980 | 12,710 | +270 |
| 24か月 | 12,440 | 12,190 | +250 |
| 23か月 | 11,910 | 11,680 | +230 |
| 22か月 | 11,390 | 11,170 | +220 |
| 21か月 | 10,860 | 10,650 | +210 |
| 20か月 | 10,340 | 10,140 | +200 |
| 19か月 | 9,810 | 9,630 | +180 |
| 18か月 | 9,290 | 9,120 | +170 |
| 17か月 | 8,760 | 8,600 | +160 |
| 16か月 | 8,230 | 8,090 | +140 |
| 15か月 | 7,710 | 7,580 | +130 |
| 14か月 | 7,180 | 7,070 | +110 |
| 13か月 | 6,660 | 6,550 | +110 |
| 12か月 | 6,130 | 6,040 | +90 |
| 11か月 | 5,620 | 5,540 | +80 |
| 10か月 | 5,110 | 5,030 | +80 |
| 9か月 | 4,600 | 4,530 | +70 |
| 8か月 | 4,090 | 4,030 | +60 |
| 7か月 | 3,580 | 3,520 | +60 |
| 6か月 | 3,070 | 3,020 | +50 |
| 5か月 | 2,550 | 2,520 | +30 |
| 4か月 | 2,040 | 2,010 | +30 |
| 3か月 | 1,530 | 1,510 | +20 |
| 2か月 | 1,020 | 1,010 | +10 |
| 1か月 | 510 | 500 | +10 |
保険期間 25 / 24ヶ月
| 未経過期間 | 令和8年11月〜 | 令和5年4月〜 | 差額 |
|---|---|---|---|
| 保険料 | 19,070 | 18,160 | +910 |
| 全期間(未経過) | 18,560 | 17,650 | +910 |
| 24か月 | 12,810 | 12,430 | +380 |
| 23か月 | 12,270 | 11,910 | +360 |
| 22か月 | 11,720 | 11,390 | +330 |
| 21か月 | 11,180 | 10,860 | +320 |
| 20か月 | 10,640 | 10,340 | +300 |
| 19か月 | 10,100 | 9,820 | +280 |
| 18か月 | 9,560 | 9,290 | +270 |
| 17か月 | 9,020 | 8,770 | +250 |
| 16か月 | 8,480 | 8,250 | +230 |
| 15か月 | 7,930 | 7,720 | +210 |
| 14か月 | 7,390 | 7,200 | +190 |
| 13か月 | 6,850 | 6,670 | +180 |
| 12か月 | 6,310 | 6,150 | +160 |
| 11か月 | 5,780 | 5,640 | +140 |
| 10か月 | 5,260 | 5,130 | +130 |
| 9か月 | 4,730 | 4,610 | +120 |
| 8か月 | 4,210 | 4,100 | +110 |
| 7か月 | 3,680 | 3,590 | +90 |
| 6か月 | 3,160 | 3,080 | +80 |
| 5か月 | 2,630 | 2,560 | +70 |
| 4か月 | 2,100 | 2,050 | +50 |
| 3か月 | 1,580 | 1,540 | +40 |
| 2か月 | 1,050 | 1,030 | +20 |
| 1か月 | 530 | 510 | +20 |
自家用軽自動車
保険期間 37 / 36ヶ月
| 未経過期間 | 令和8年11月〜 | 令和5年4月〜 | 差額 |
|---|---|---|---|
| 保険料 | 25,330 | 24,010 | +1,320 |
| 全期間(未経過) | 24,830 | 23,520 | +1,310 |
| 36か月 | 19,080 | 18,300 | +780 |
| 35か月 | 18,530 | 17,790 | +740 |
| 34か月 | 17,990 | 17,270 | +720 |
| 33か月 | 17,440 | 16,750 | +690 |
| 32か月 | 16,890 | 16,230 | +660 |
| 31か月 | 16,350 | 15,710 | +640 |
| 30か月 | 15,800 | 15,190 | +610 |
| 29か月 | 15,260 | 14,670 | +590 |
| 28か月 | 14,710 | 14,160 | +550 |
| 27か月 | 14,170 | 13,640 | +530 |
| 26か月 | 13,620 | 13,120 | +500 |
| 25か月 | 13,080 | 12,600 | +480 |
| 24か月 | 12,530 | 12,080 | +450 |
| 23か月 | 12,000 | 11,570 | +430 |
| 22か月 | 11,470 | 11,060 | +410 |
| 21か月 | 10,940 | 10,560 | +380 |
| 20か月 | 10,410 | 10,050 | +360 |
| 19か月 | 9,880 | 9,540 | +340 |
| 18か月 | 9,350 | 9,030 | +320 |
| 17か月 | 8,820 | 8,520 | +300 |
| 16か月 | 8,290 | 8,010 | +280 |
| 15か月 | 7,760 | 7,510 | +250 |
| 14か月 | 7,230 | 7,000 | +230 |
| 13か月 | 6,700 | 6,490 | +210 |
| 12か月 | 6,170 | 5,980 | +190 |
| 11か月 | 5,660 | 5,480 | +180 |
| 10か月 | 5,140 | 4,980 | +160 |
| 9か月 | 4,630 | 4,490 | +140 |
| 8か月 | 4,110 | 3,990 | +120 |
| 7か月 | 3,600 | 3,490 | +110 |
| 6か月 | 3,090 | 2,990 | +100 |
| 5か月 | 2,570 | 2,490 | +80 |
| 4か月 | 2,060 | 1,990 | +70 |
| 3か月 | 1,540 | 1,500 | +40 |
| 2か月 | 1,030 | 1,000 | +30 |
| 1か月 | 510 | 500 | +10 |
保険期間 25 / 24ヶ月
| 未経過期間 | 令和8年11月〜 | 令和5年4月〜 | 差額 |
|---|---|---|---|
| 保険料 | 19,170 | 18,040 | +1,130 |
| 全期間(未経過) | 18,660 | 17,540 | +1,120 |
| 24か月 | 12,910 | 12,320 | +590 |
| 23か月 | 12,360 | 11,810 | +550 |
| 22か月 | 11,820 | 11,290 | +530 |
| 21か月 | 11,270 | 10,770 | +500 |
| 20か月 | 10,720 | 10,250 | +470 |
| 19か月 | 10,180 | 9,730 | +450 |
| 18か月 | 9,630 | 9,210 | +420 |
| 17か月 | 9,090 | 8,690 | +400 |
| 16か月 | 8,540 | 8,180 | +360 |
| 15か月 | 8,000 | 7,660 | +340 |
| 14か月 | 7,450 | 7,140 | +310 |
| 13か月 | 6,910 | 6,620 | +290 |
| 12か月 | 6,360 | 6,100 | +260 |
| 11か月 | 5,830 | 5,590 | +240 |
| 10か月 | 5,300 | 5,080 | +220 |
| 9か月 | 4,770 | 4,580 | +190 |
| 8か月 | 4,240 | 4,070 | +170 |
| 7か月 | 3,710 | 3,560 | +150 |
| 6か月 | 3,180 | 3,050 | +130 |
| 5か月 | 2,650 | 2,540 | +110 |
| 4か月 | 2,120 | 2,030 | +90 |
| 3か月 | 1,590 | 1,530 | +60 |
| 2か月 | 1,060 | 1,020 | +40 |
| 1か月 | 530 | 510 | +20 |
自家用小型貨物自動車
保険期間 25 / 24ヶ月
| 未経過期間 | 令和8年11月〜 | 令和5年4月〜 | 差額 |
|---|---|---|---|
| 保険料 | 22,060 | 20,950 | +1,110 |
| 全期間(未経過) | 21,430 | 20,340 | +1,090 |
| 24か月 | 15,680 | 15,120 | +560 |
| 23か月 | 15,010 | 14,490 | +520 |
| 22か月 | 14,350 | 13,850 | +500 |
| 21か月 | 13,690 | 13,220 | +470 |
| 20か月 | 13,020 | 12,580 | +440 |
| 19か月 | 12,360 | 11,940 | +420 |
| 18か月 | 11,700 | 11,310 | +390 |
| 17か月 | 11,040 | 10,670 | +370 |
| 16か月 | 10,370 | 10,040 | +330 |
| 15か月 | 9,710 | 9,400 | +310 |
| 14か月 | 9,050 | 8,760 | +290 |
| 13か月 | 8,380 | 8,130 | +250 |
| 12か月 | 7,720 | 7,490 | +230 |
| 11か月 | 7,080 | 6,870 | +210 |
| 10か月 | 6,430 | 6,240 | +190 |
| 9か月 | 5,790 | 5,620 | +170 |
| 8か月 | 5,150 | 4,990 | +160 |
| 7か月 | 4,500 | 4,370 | +130 |
| 6か月 | 3,860 | 3,750 | +110 |
| 5か月 | 3,220 | 3,120 | +100 |
| 4か月 | 2,570 | 2,500 | +70 |
| 3か月 | 1,930 | 1,870 | +60 |
| 2か月 | 1,290 | 1,250 | +40 |
| 1か月 | 640 | 620 | +20 |
保険期間 13 / 12ヶ月
| 未経過期間 | 令和8年11月〜 | 令和5年4月〜 | 差額 |
|---|---|---|---|
| 保険料 | 14,350 | 13,480 | +870 |
| 全期間(未経過) | 13,710 | 12,850 | +860 |
| 12か月 | 7,960 | 7,630 | +330 |
| 11か月 | 7,290 | 7,000 | +290 |
| 10か月 | 6,630 | 6,360 | +270 |
| 9か月 | 5,970 | 5,730 | +240 |
| 8か月 | 5,300 | 5,090 | +210 |
| 7か月 | 4,640 | 4,450 | +190 |
| 6か月 | 3,980 | 3,820 | +160 |
| 5か月 | 3,320 | 3,180 | +140 |
| 4か月 | 2,650 | 2,550 | +100 |
| 3か月 | 1,990 | 1,910 | +80 |
| 2か月 | 1,330 | 1,270 | +60 |
| 1か月 | 660 | 640 | +20 |
自賠責解約返戻金(A4・PDF)
自賠責の「解約返戻金」とは
自賠責保険(強制保険)は、車を廃車にするなどして使わなくなったとき、保険期間が1か月以上残っていれば、残り期間に応じたお金が保険会社から戻ってくることがあります。これが「解約返戻金」です。上の表の金額は、この解約返戻金の目安です。
表の金額は、保険会社が解約のときに返す金額です。中古車の査定額や、売買で相手と精算する金額とは別のものです。
返戻金が戻る主なケース
- 廃車(永久抹消登録・解体)にしたとき
- 一時抹消登録をしたとき
- 海外へ転出するなど、車を日本で使わなくなったとき
- 二重に契約してしまったとき
名義変更(売却・譲渡)で車が次の持ち主に渡るときは、自賠責は車に付いたまま引き継がれます。この場合、保険会社からの解約返戻金は基本的にありません。
返戻金の決まり方
「未経過保険料」とは(査定・売買での言葉)
中古車の売買や買取では、「未経過保険料」「自賠責の残り期間分」という言葉が出てきます。これは、売主と買主・買取店が、残っている自賠責の価値を当事者どうしで精算するためのものです。
<未経過自賠責保険料についての詳しい解説記事です。>

保険会社から払われるお金ではない
未経過保険料は、売買の見積書や契約書の中で出てくる金額です。保険会社が支払うものではありません。計算方法に決まりはなく、店や取引ごとに違います。
よくある計算方法
保険料を契約月数で割り、残りの月数を掛ける、月割りの計算がよく使われます。表の解約返戻金より高くなることが多いです。
解約返戻金と未経過保険料の違い
| 自賠責の解約返戻金 | 未経過保険料(売買・査定) | |
|---|---|---|
| 誰が払う | 保険会社 | 買主・買取店など(当事者間) |
| いつ発生 | 廃車・抹消などで解約したとき | 名義変更を伴う売買・買取のとき |
| 金額の決まり方 | 保険会社の返戻金表で決まる | 当事者の合意(月割りが多い) |
| 手続き | 自分で保険会社に請求 | 見積書・契約書で精算 |
計算例
令和8年11月以降に契約した乗用車(保険期間37か月・保険料25,180円)で、残りが20か月の場合です。
- 解約返戻金(表の金額):10,340円
- 月割りで計算した未経過保険料:約13,600円(25,180円 ÷ 37か月 × 20か月)
同じ「残り20か月」でも、約3,300円の差が出ます。月割りは一例で、実際の精算額は取引ごとに変わります。
見間違えやすいポイント
表の金額は、査定額に足されるものではない
買取店の見積書に「自賠責 ○円」とあっても、保険会社の返戻金とは限りません。表の金額と並べて、同じものだと思い込まないようにしましょう。
廃車買取では、返戻金が含まれているか確認する
廃車を業者に依頼する場合、自賠責の解約返戻金や、税金の還付分が買取額に含まれているか、別扱いか、見積書の内訳で確認してください。含まれていない場合は、自分で請求することになります。
契約時期の表を選ぶ
アコーディオンでは、契約した日にあわせて「令和8年11月〜」か「令和5年4月〜」を見てください。自賠責の保険証明書に、保険期間の始まりの日が書かれています。
解約返戻金を受け取る手続き
請求先
自賠責に加入している保険会社(共済)、または加入した代理店です。保険証明書に連絡先が書かれています。
主な必要書類(例)
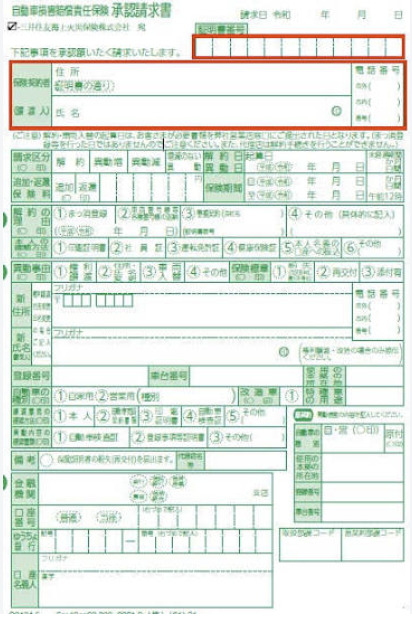
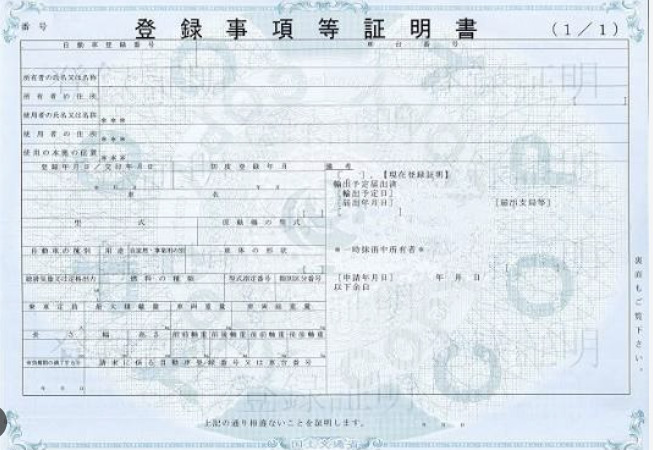
書類は保険会社によって違うことがあります。手続きの前に、加入先へ確認してください。
まとめ(解約と未経過)
- 自賠責の解約返戻金は、廃車などで解約したときに、保険会社から戻るお金です。
- 売買・査定の未経過保険料は、名義変更のときに、当事者どうしで精算するお金です。
- 2つは別のもので、金額も計算方法も違います。表の金額を、査定額と混同しないようにしてください。
制度や保険料は改定されることがあります。実際の金額や手続きは、加入している保険会社や取引先にご確認ください。
自賠責始期前解約返戻金について
特殊なケースの解約手続きです。一般の方には馴染みのないお話です。
始期前解約とは
始期前解約とは、保険期間が始まる前(始期前)に自賠責保険を解約することです。登録日や車検日に備えて証明書を事前に発行・決済したものの、何らかの事情で車両が使われなくなった場合に発生します。
自賠責は強制保険のため、解約できる事由が限られています。そのうえ始期前という条件も重なるので、業界関係者でも経験する機会はほとんどありません。それでも各社の料率表には「始期前解約保険料表」が用意されており、自家用乗用自動車では1か月から37か月まで全期間に金額が設定されています。本記事では、その仕組みと、なぜ全期間に設定があるのかを整理します。
37か月・26か月・25か月の意味
自賠責の保険期間は、車検の有効期間に「余裕分」を足した長さが上限です(自動車損害賠償保障法施行規則第7条)。余裕分は通常1か月ですが、満了日の2か月前から受ける継続検査では2か月になります。
| 契約期間 | 主な場面 | 内 訳 |
|---|---|---|
| 37か月 | 新車の新規登録(初回車検3年) | 36か月+1か月 |
| 26か月 | 継続検査を満了日の2か月前から受ける場合 | 24か月+2か月 |
| 25か月 | 継続検査を満了日の1か月以内に受ける場合 | 24か月+1か月 |
26か月の設定は比較的新しいものです。2025年4月1日に道路運送車両法施行規則が改正され、車検を満了日の2か月前から受けても満了日が変わらなくなりました。これに合わせて自賠責の保険期間の上限も1か月延びています。改正前は1か月前(指定工場は45日前)までだったので、継続の上限は25か月でした。
26か月が必要になるのは、受検日を始期として新たに契約する場合です。2か月前に受検すると新しい満了日は「旧満了日+2年」になるため、受検日からは26か月必要です。既存の自賠責から続けて契約する通常の継続なら、24か月で足りることも多くあります。
保険料表が1〜37か月すべてにある理由
全期間に設定があるのは、全期間が契約可能だからです。自賠責は1か月単位の保険で、法令が決めているのは期間の「上限」だけです。それより短い期間は自由に契約でき、自家用乗用自動車は最短1か月から最長37か月まで加入できます。
基準料率が1〜37か月のすべてについて定められている以上、始期前解約の返還額も全月数ぶん用意しておく必要があります。つまり「どの月数にも需要が多いから」ではなく、「どの月数も契約される可能性があるから」表が埋まっている、と理解するのが正確です。
なお、離島では本土と料率や運用が異なるため半端な月数の契約が目に付きやすいですが、本土でも半端な月数が必要になる場面は実際にあります。次で具体的に見ていきます。
本土で半端な月数が発生するケース
本土で24・25・26・36・37か月以外の月数が出るのは、ほぼ「既存契約からの継ぎ足し」か「回送用の短期契約」のどちらかです。
1. 継ぎ足し(差分)契約
最も多いのがこのケースです。自賠責は期間延長ができないため、既存契約の満期日を始期として、新しい車検満了日(+余裕)までの差分だけを契約します。差分が生じる主な原因は次のとおりです。
- 構造等変更検査(改造申請):
新しい有効期間が検査日から起算されるため、既存契約の残りとの差が半端になります。残り9か月なら継ぎ足しは16か月前後です。 - 2か月より前の早期受検:
満了日が前倒しになり、既存契約とのずれが半端な月数になります。 - 用途・種別の変更:
車検1年の4ナンバーから5ナンバーへの変更、事業用から自家用への変更などで車検の周期が変わります。 - 一時抹消後の再登録で、前の自賠責を解約せず残していた場合:
残りを活かし、差分だけを契約します。
継ぎ足し契約は、始期が「既存契約の満期日」なので、発行から数か月先に始期が来るのが普通です。その間に構造変更の中止、売却、廃車などが起きれば、そのまま始期前解約になります。半端な月数の契約ほど、構造的に始期前解約が起きやすいと言えます。
2. 車検は有効なのに自賠責だけ切れた場合
満期のずれや更新漏れで自賠責だけが失効した車は、車検満了日(+余裕)までの残り月数で加入します。月数は車ごとにまちまちです。
3. 仮ナンバー(臨時運行許可)用の短期契約
車検切れの車を検査場へ回送するには、有効な自賠責が必要です。自賠責は1日単位では加入できないため、1か月契約が使われます。回送日程が流れたり業者が引き取ったりすれば、始期前解約になり得ます。
4. 法人・リース車両の満期統一
フリート管理やリース満了日、決算期に満期を揃えるため、意図的に半端な月数で契約する運用もあります。これは法令上の要請ではなく、運用上の理由です。
5. 車検有効期間の特例延長
災害や感染症の際、国土交通省が車検期間を一律に延長することがあります。2020年の新型コロナ対応では、一部車両の車検が4月30日まで延長され、延長期間分の保険料は車検時にまとめて納める扱いになりました。こうした特例でも通常と違う月数の調整が生じます。
代表的な始期前解約返戻金一覧(本土)
実務で起こりうる代表的な契約期間について、始期前解約保険料表(本土)の10頁・11頁から金額を抜き出しました。始期前の解約なので、未経過期間は契約期間そのものになります。
乗用・軽自動車(新車3年・継続車検2年)
| 車種 | 37か月(新車) | 36か月(新車) | 26か月(継続) | 25か月(継続) | 24か月(継続) |
|---|---|---|---|---|---|
| 自家用乗用自動車 | 19,430円 | 18,940円 | 13,830円 | 13,320円 | 12,810円 |
| 軽自動車(検査対象車) | 19,580円 | 19,080円 | 13,940円 | 13,420円 | 12,910円 |
自家用貨物自動車(新車2年・継続車検1年)
| 車種 | 25か月(新車) | 24か月(新車) | 14か月(継続) | 13か月(継続) | 12か月(継続) |
|---|---|---|---|---|---|
| 小型貨物自動車・自家用(4ナンバー) | 16,310円 | 15,680円 | 9,250円 | 8,600円 | 7,960円 |
| 普通貨物自動車・自家用(最大積載量2トン以下) | 24,960円 | 24,000円 | 14,150円 | 13,160円 | 12,180円 |
| 普通貨物自動車・自家用(最大積載量2トン超) | 27,430円 | 26,380円 | 15,550円 | 14,470円 | 13,380円 |
貨物自動車は車検が1年ごとなので、継続時の期間は乗用車の「24・25・26か月」が「12・13・14か月」に置き換わります。14か月は、満了日の2か月前から継続検査を受ける場合の上限(12か月+2か月)です。
返戻金は払込保険料の全額ではありません。2026年11月1日以降始期の保険料と比べると、自家用乗用自動車の24か月(保険料18,560円)、軽自動車の37か月(保険料25,330円)、小型貨物の12か月(保険料13,710円)は、いずれも保険料から5,750円を差し引いた額が返戻金になっています。
実務上の注意点
- 料率改定をまたぐ場合:
自賠責保険料は2026年11月1日以降に始期がある契約から改定されます。適用料率は契約手続きの日ではなく始期日で決まるため、改定をまたいで事前発行・始期前解約が起きる場合は、新旧どちらの表が適用されるかを始期日で確認してください。 - 返還額と手続き:
始期前解約の返還額や必要書類は、引受保険会社の約款と始期前解約保険料表が正です。個別の案件では必ず各社の最新の表で照合してください。 - 解約窓口:
自賠責の解約は代理店では完結せず、保険会社で手続きするのが原則です。
まとめ(代表的な始期前解約返戻金)
始期前解約保険料表が1〜37か月の全期間に設定されているのは、自賠責が1か月単位でどの期間でも契約できる保険だからです。37・26・25か月は車検制度に合わせた代表的な期間で、26か月は2025年4月の制度改正で生まれました。本土でも、継ぎ足し契約や回送用の短期契約などで半端な月数は実際に発生します。特に継ぎ足し契約は始期が先日付になるため、始期前解約と最も結びつきやすい契約形態です。
参考
- 自賠責保険料の料金表(bestcalendar.jp)
- 2025年4月から車検の受検期間が2か月前まで拡大(JAF Mate)
- 車検は何日前から受けられる?(グーネット)
- 近畿運輸局:車検は有効期間満了日の2か月前から
- 自賠責保険料が2026年11月から値上げ(JAF Mate)
- 車検切れ時の仮ナンバー取得と自賠責(セイビー)
- 新型コロナ対策で車検証期間延長も自賠責切れどうなる?(くるまのニュース)