こんにちは。自動車業界に身を置いて46年になる、業界関係者です。趣味として、現場で役に立つと思った話を書き留めています。
今回取り上げるのは、来年ではなく再来年、2028年の春の話です。「まだ1年半も先の話ではないか」と思われるかもしれません。ところが、税制の変更がお客様の財布に影響するのは、「登録した日」「車検を受けた日」という、ごく具体的な1日です。そして2028年の春は、その1日に関わる節目が、31日間に4つも並びます。
これから年末にかけて、令和9年度の税制改正大綱に向けた議論が本格化します。大綱が出てから慌てて勉強するのと、論点を頭に入れたうえで大綱を読むのとでは、理解の速さがまるで違います。そこで、すでに決まっていることと、まだ決まっていないことをきちんと分けたうえで、営業の現場で何を確認しておくべきかを整理しました。販売の最前線に立つ営業スタッフの皆さんに向けて、少し長くなりますが、順を追ってお伝えします。
この記事の前提(2026年10月18日時点)
- 令和8年度税制改正大綱(2025年12月)で決まっている事項
- 各省庁と日本自動車工業会(自工会)が2026年8月〜9月に公表した、令和9年度の税制改正要望
- 要望は、あくまで要望であり、決定ではありません。税額など未確定の部分は、そのように明記します
- 個別のお客様の税額や手続きの判断は、必ず公的な資料と管轄の窓口でご確認ください
先に結論:2028年春、31日間に「4つの線」が引かれます
2028年3月31日から5月1日までの31日間(暦の上では5つの週にまたがります)に、自動車の税金に関わる期限と施行が、4つ連続して訪れます。しかも、そのうち3つは「新車の登録日」で、1つは「車検を受けた日」で判定されます。
つまり、お客様が判子を押した契約日でも、納車日でもなく、「登録」と「車検」という2つの日付が勝負を分けるのです。この1点だけを覚えておいていただければ、あとの内容はすべてこの考え方の応用です。
図解:4つの日付と、判定の基準
まずは全体像を一枚の図にまとめました。青い印は「新車の登録日」で、橙の印は「車検を受けた日」で判定されるものです。
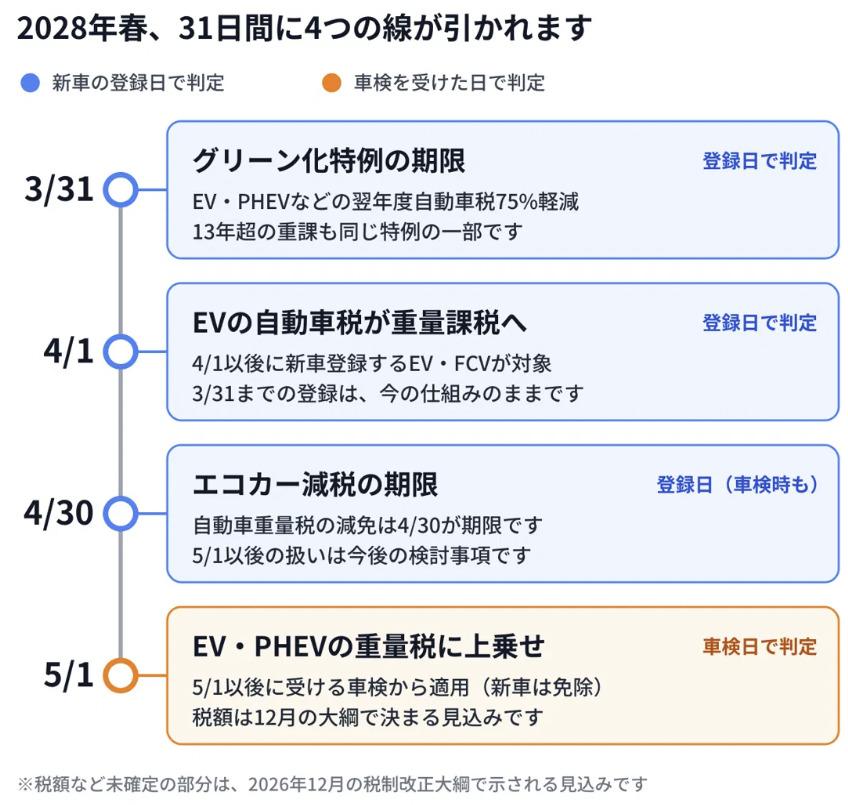
図の中で、色が切り替わるのは最後の5月1日だけです。新車の商談では3月末と4月末が、すでにお乗りのお客様へのご案内では車検の満了月が、それぞれの軸になります。
表で整理:何が、いつ、何で判定されるのか
| 日 付 | 何が起きるのか | 判定の基準 | 現時点の状態 |
|---|---|---|---|
| 2028年3月31日 | グリーン化特例(EV・PHEVなどの翌年度自動車税75%軽減、13年超などの重課)の適用期限 | 新車の登録日 | 期限は決定済み。その後の扱いは未定 |
| 2028年4月1日 | この日以後に新車登録するEV・FCVの乗用車は、自動車税が車両重量に応じた課税に変わる | 新車の登録日 | 方式は決定済み。税率は令和9年度税制改正で決まる見込み |
| 2028年4月30日 | 自動車重量税のエコカー減税の適用期限 | 新車の登録日、または車検を受けた日 | 期限は決定済み。その後の扱いは未定 |
| 2028年5月1日 | 自家用EV・PHEVの乗用車の重量税に、車両重量に応じた上乗せ(特例加算)が始まる | 車検を受けた日 | 施行日と免除の範囲は決定済み。税額は令和9年度税制改正で決まる見込み |
「現時点の状態」の欄が大切です。4つの日付は、どれも「決まっている部分」と「これから決まる部分」が混在しています。ここを取り違えて、お客様に確定していないことを断定してしまうのが、一番避けたい失敗です。
4つの日付を一つずつ読み解きます
ここからは、4つの日付を順番に見ていきます。それぞれ「何が決まっているのか」「何が未定なのか」「商談でどう伝えるか」の順で整理します。
3月31日:グリーン化特例の期限
軽課(翌年度の自動車税が軽減される仕組み)
グリーン化特例の「軽課」は、環境負荷の小さい車を新車登録すると、その翌年度1年分の自動車税が軽減される制度です。現行の仕組みでは、EV、FCV(燃料電池車)、PHEVなどが、おおむね75%の軽減になります。軽減されるのは、新車登録をした翌年度の1年分だけです。
たとえば、現在の新車のEVの自動車税は年2万5,000円ですが、軽課の対象年度は6,500円前後まで下がります。お客様にとって、この差額は決して小さくありません。
この特例は、令和8年度税制改正大綱で現行の措置が2年延長され、2028年3月31日までの新車登録が対象です。つまり、2028年3月31日に登録したEVは、翌年度である2028年度の自動車税が軽減されます。
重課(古い車の税額が上がる仕組み)も同じ特例の一部です
グリーン化特例には軽課のほかに「重課」もあります。ガソリン車などで、新車登録から13年を経過すると、翌年度から自動車税がおおむね15%高くなる仕組みです(バス・トラックはおおむね10%)。ガソリンを使うハイブリッド車やEVなどは、重課の対象から除かれています。
この重課は、軽課と同じ特例の中で現行の措置が延長されている形です。2028年度以後の姿は、次の項目で触れる「新しい保有税」の議論と一体で決まっていきます。
商談での伝え方
言えること
- 「2028年3月31日までに登録できれば、翌年度の自動車税は、現行の軽減の仕組みで計算されます」
- 「税金の判定は、契約日ではなく登録日です。3月中の登録に間に合うかどうかが分かれ目になります」
避けたい言い方
- 「4月以降は軽減がなくなります」(延長されるのか、新しい保有税に組み込まれるのかは、まだ決まっていません)
- 「3月31日に登録すれば絶対に得です」(4月1日以後の方式と税額が決まっていない以上、比較ができません)
4月1日:EVの自動車税が「重量課税」へ
いまの仕組み:EVには「最低税率」が当てはめられています
自動車税(種別割)は、排気量に応じて税額が決まる仕組みです。ところがEVには排気量がありません。そのため現在は、排気量1,000cc以下の区分にあたる最低税率(年2万5,000円)が、一律に当てはめられています。
車両が大きく重いEVでも、小さく軽いEVでも、税額は同じ。これが「公平ではない」という議論の出発点になりました。
何が変わるのか:令和10年度以後に新車登録するEV・FCV
令和8年度税制改正大綱では、令和10年度(2028年度)以後に新車新規登録を受けるEV・FCVの乗用車に、車両重量に応じた課税方式を導入すると決まりました。令和10年度は2028年4月1日から始まりますので、4月1日以後に登録するEV・FCVが対象です。
大切なのは、すでに登録済みのEVは対象外という点です。新しい方式が適用されるのは、2028年度以後に新車登録された車です。
税額の水準:大綱が示している方向性
具体的な税率は、令和9年度税制改正で結論を得るとされています。ただし方向性は大綱に書かれています。税率の平均的な水準は、電気自動車以外の自動車における現行の平均税率と同水準とすることを基本とする、というものです。
平均が現行の水準になるのであれば、平均より重いEVは現行より税額が上がり、平均より軽いEVは同程度か、下がる形になるのが自然です。これはあくまで私の見立てで、確定した情報ではありません。大綱が出た時点で、必ず原文をご確認ください。
なお、自工会は令和9年度の要望で、重量ベース課税による負担増でEVの普及が妨げられないよう、環境性能による十分な優遇を求めています。軽減の仕組みがどう組み込まれるかが、今年の大きな注目点です。
PHEVは対象外です
この4月1日の重量課税の対象は、EVとFCVです。PHEVは含まれません。PHEVはエンジンを搭載していて排気量があるため、これまでどおり排気量に応じた自動車税のままです。
この点は、後述する5月1日の「重量税の上乗せ」の対象(EVとPHEV)と範囲が違います。お客様への説明では混ざりやすいので、注意が必要です。
3月31日と4月1日は、一つの線として考える
EVにとって、3月31日と4月1日は連続した二つの日付ですが、実は一本の線です。3月31日までの登録なら、「今の最低税率の仕組み」と「翌年度の軽課」が使えます。4月1日以後の登録なら、「新しい重量課税の方式」になり、軽減がどうなるかは今後の議論次第です。
お客様から見れば、たった1日の違いで、自動車税の方式そのものが変わる可能性があります。ここが、2028年春の最大の山場だと私は考えています。
商談での伝え方
言えること
- 「2028年4月1日以後に新車登録するEVは、自動車税が車両重量に応じた方式に変わることが決まっています」
- 「3月31日までに登録するEVは、今の方式のままです。すでにお乗りのEVも対象外です」
避けたい言い方
- 具体的な税額(令和9年度の改正で決まるまでは、どの試算も推測にすぎません)
- 「EVは増税になります」という一括りの表現(平均水準は現行と同程度が基本で、車の重さによって差が出る設計です)
4月30日:エコカー減税の期限
エコカー減税の現在地
自動車重量税のエコカー減税は、令和8年度税制改正で、減免の基準となる燃費基準の達成度を引き上げたうえで、2年延長されました。適用期間は2028年4月30日までです。
この減税は、新車の登録時だけでなく、車検時の重量税にも関わります。ですから、4月30日は新車の商談にも、車検のご案内にも関係する日付です。
2027年5月にも「前哨戦」の線があります
見落とされがちですが、2028年の1年前、2027年5月にも基準の引き上げが予定されています。大綱には、令和9年5月の引き上げに際しては激変緩和措置を講ずる、と書かれています。
つまり2027年の春にも、「4月に登録すれば今の基準、5月以後は新しい基準」という線が引かれます。自社で扱っている車種のうち、この基準変更で減税の区分が変わるものがあるか、メーカーの資料で今のうちに確認しておくと、2027年春の商談で先回りができます。
4月30日の先は、まだ決まっていません
大綱には、今後のエコカー減税の期限到来にあたって、実施状況や今後期待される成果、制度の意義についての検証を行うと書かれています。その際の観点として、政策インセンティブ機能の強化、実質的な税収中立の確保、原因者負担・受益者負担としての性格、市場への配慮などが挙げられています。
これは「検証したうえで判断する」という意味で、延長・見直し・廃止のどれになるかは決まっていません。また、EVとPHEVの燃費値の表示に関する検討を進め、燃費基準の達成度に応じた評価についても引き続き検討して結論を得る、とされています。
商談での伝え方
言えること
- 「現在のエコカー減税は、2028年4月30日までの適用です。4月中の登録であれば、今の枠組みで判定されます」
- 「2027年5月にも基準が一段上がります。対象になる車種かどうかは、事前に確認しておきましょう」
避けたい言い方
- 「5月以降はエコカー減税がなくなります」(期限後の扱いは、検証を経て決まる段階です)
5月1日:EV・PHEVの重量税に「上乗せ」が始まる
どんな仕組みなのか
これが、いわゆる「EV・PHEVへの重量課税」として報じられている措置です。令和8年度税制改正大綱では、自家用の乗用自動車(二輪の小型自動車を除く)のうち、EVとPHEVに、車両重量に応じた一定の負担を求めることが決まりました。
新しい税目をつくるのではなく、現行の自動車重量税の「特例加算分」として、車検時に徴収します。施行日は令和10年5月1日で、同日以後に受ける車検から適用されます。
考え方の根っこは、ガソリン車との公平性です。ガソリン車は給油のたびに揮発油税などを負担しています。EVはガソリンを使わないため、道路を使っていても負担に差が生じます。この差を埋めるのが目的で、具体的な税率は、ガソリン車のユーザーが平均的に負担している揮発油税などの額を踏まえて、令和9年度税制改正で検討して結論を出すとされています。
重い車ほど負担が大きく、軽い車には配慮があります
一律ではありません。大綱には、重量と道路損傷との相関の度合いを踏まえ、平均的な重量を超えるEV等には応分の負担を求めるとあります。一方で、平均的な重量を下回るEV等については、普及との両立や軽量化に向けた技術開発、ユーザーによる選択を後押しする観点から、過度な負担とならないよう配慮するとも書かれています。
免除が2つあります
この制度で、営業スタッフの皆さんに一番知っておいていただきたいのが、次の2つの免除です。
- 新車の新規検査に係る分は免除:
新車として登録するときの検査では、上乗せがかかりません。 - 既販車は、施行日以後に最初に受ける継続車検の分が免除:
すでに走っているEV・PHEVは、2028年5月1日以後に最初に受ける車検では上乗せがかかりません。
この2つの免除のおかげで、「2028年5月1日に、いきなり上乗せ課税が始まる」わけではありません。実際に誰かが最初に上乗せ分を払うのは、最も早い車でも2030年5月ごろです。
エコカー減税は、この上乗せ分には効きません
もう一つ重要なのは、現行のエコカー減税は、この特例加算分には適用されないと明記されている点です。EVは通常の重量税ではエコカー減税で免税になりますが、上乗せ分は別扱いで、減税が効きません。ですから、「EVは重量税が0円」と断言できなくなる場面が出てきます。
PHEVは、EVの2分の1が目安です
税額のうち、唯一、すでに数値が示されているのがPHEVです。PHEVは揮発油税等を一定程度負担していることから、EVに係る税率の2分の1を目安に設定すると大綱に明記されています。EVの税額が決まれば、PHEVの目安も自動的に見えてきます。
営業用車両とFCVは、今回の対象外です
営業用車両やバス・トラックについては、地域公共交通や物流で果たしている公共的な役割を考慮し、営自格差等を検討したうえで、令和9年度以降の税制改正で結論を得るとされています。また、FCVや天然ガス自動車に係る同様の負担のあり方は、今後検討する扱いです。5月1日の上乗せは、今のところ自家用のEVとPHEVに限った話です。
商談での伝え方
言えること
- 「2028年5月1日以後に新車で登録するEVは、新車の検査分は上乗せなしです。最初の車検からが対象になります」
- 「すでにお乗りのEVも、5月1日以後に最初に受ける車検は上乗せなしです」
- 「PHEVは、EVの半分程度が目安とされています。金額は、年末の大綱で示される見込みです」
避けたい言い方
- 「2028年5月からすぐ税金が上がります」(免除があるため、払い始めは早くても2030年5月ごろです)
- 「EVの重量税はずっとゼロです」(上乗せ分にはエコカー減税が適用されません)
EV・FCV・PHEV・ガソリン車で、どの線が関係するのか
4つの日付は、車種によって関係の有無が違います。お客様の車がどれに該当するのかを一目で確認できるよう、表にまとめました。現行の制度の要件を前提にしています。
| 車種 | 3/31 グリーン化特例(軽課) | 4/1 自動車税の重量課税 | 4/30 エコカー減税 | 5/1 重量税の上乗せ |
|---|---|---|---|---|
| EV | 対象 | 対象 | 対象(上乗せ分には効かない) | 対象 |
| FCV | 対象 | 対象 | 対象 | 今回は対象外(今後検討) |
| PHEV | 対象 | 対象外(排気量による課税のまま) | 対象 | 対象(EVの2分の1が目安) |
| ハイブリッド車・ガソリン車 | 対象外 | 対象外(排気量による課税のまま) | 対象(燃費基準の達成度による) | 対象外 |
ここで注意していただきたいのは、PHEVだけが「4月1日の重量課税の対象外」でありながら、「5月1日の重量税の上乗せの対象」になっている点です。同じ「重量」という言葉が出てくる別々の制度が、対象の車種を変えて並んでいます。お客様に説明するときは、自動車税の話なのか、重量税の話なのかを、必ず先に区別してお伝えください。
なぜ「登録日」と「車検日」で判定されるのか
ここまで何度も「登録日」「車検日」と書いてきました。この点は、現場でのトラブルに直結するので、あらためて掘り下げます。
契約日・納車日では決まりません:環境性能割の廃止が良い例です
2026年3月31日に廃止された環境性能割を思い出してください。通常の販売店購入では、2026年4月1日以降に登録または届出される車には、新車・中古車を問わず環境性能割が課されません。このとき、契約日や納車日だけで新旧の制度を判定すると、見積書の内容を取り違える危険がありました。
2028年春も、まったく同じ構図です。「3月に契約したから大丈夫」「4月に納車だから新方式」といった思い込みは、いずれも危険です。見積書で、実際の登録予定日と、それに紐づく税額の計算を確認することが基本になります。
3月は、登録も車検も集中する月です
2028年3月31日という日付は、決算期の最終日です。販売の現場では、1年で最も登録が集中する時期の最後の日にあたります。納期が読めない車種では、「3月中に登録できる」と約束すること自体が難しくなります。
さらに、車検も3月に集中します。国土交通省の統計によると、月別の平均車検台数が約281万台であるのに対し、3月は約389万台と群を抜いているそうです。整備の現場も繁忙期ですから、5月1日の前後に車検を受けたいお客様の予約も、早めに動かないと取りづらくなる可能性があります。
受注時に書面で共有しておきたいこと
登録日で税負担が変わる商談では、後から「聞いていない」とならないよう、次の内容を受注の段階で書面に残しておくことをお勧めします。
12月の大綱で「決まること」と「決まらないこと」
税制改正大綱は、例年12月中旬に決まります。前年の令和8年度の大綱は、2025年12月19日に与党が決定しました。今年も同じ時期になる見通しです。
ここで押さえておきたいのは、今年12月の大綱で、4つの日付のすべてが決まるわけではないという点です。
| 項目 | 決まる見込み(大綱に期限が明記) | 先送りになる可能性 |
|---|---|---|
| EV・FCVの自動車税の重量区分ごとの税率 | 令和9年度税制改正で結論を得ると明記 | 低い |
| EV・PHEVの重量税の上乗せ額 | 令和9年度税制改正で結論を得ると明記 | 低い |
| 2028年度以後の新しい保有税の骨格 | 令和9年度税制改正で結論を得ると明記 | 低い |
| 営業用・バス・トラックの扱い | 令和9年度以降の税制改正で結論 | 高い(今回は部分的な結論にとどまる余地) |
| グリーン化特例・エコカー減税の期限後の扱い | 期限が2028年のため、今年に示される保証はない | あり(通常は期限前の年の議論になる、というのが私の見立て) |
表の「先送りになる可能性」の列は、大綱に書かれた文言や過去の例から読み取った私の見立てで、確定した情報ではありません。大綱が出た日に、原文で確認することが大切です。
業界団体の要望の読み方
2026年9月に公表された自工会の要望と、同年8月に公表された経済産業省・国土交通省の要望を並べて読むと、今年の議論の方向性が見えてきます。
課税標準を「重量」に揃える動き
自工会は、自動車税の課税標準を全ての車両で重量ベースにそろえ、環境性能で増減する仕組みを求めています。経済産業省も、保有時の課税を重量とCO2排出量の削減に資する環境性能に応じた制度にすることを要望しています。大綱でも、令和10年度以後の自動車税のあり方を、重量及び環境性能に応じた仕組みで検討すると書かれていました。
つまり、EVだけでなく、ガソリン車を含めた保有税そのものの作り直しが議論の本丸です。4月1日のEVの重量課税は、その入り口にすぎない可能性があります。
EV・PHEVの重量税上乗せは「延期」を要望
自工会は、5月1日の重量税の特例加算について、導入の延期を求めています。また、具体的な税率を決める際には、燃費換算の値から理論的に算出される負担水準と乖離が出ないよう、適正な水準にすべきだとしています。
ただし、大綱で施行日がすでに明記されている以上、延期が実現するかどうかは不透明です。「要望が出ている」ことと「実現する」ことは別だと、冷静に見ておく必要があります。
重量税の暫定税率と、初年度の月割り課税
自工会は、自動車重量税の暫定税率のみが残っている現状を指摘し、直ちに廃止すべきだと求めています。あわせて、自動車税の初年度月割り課税の廃止も要望しています。
販売の現場にとって、この月割り課税の廃止は他人事ではありません。いまは、3月に新車登録をすると登録年度の自動車税がかからず、「3月登録はお得」という感覚が根づいています。もし月割りが廃止されれば、この習慣そのものが変わる可能性があります。要望の段階ですが、頭の片隅に置いておく価値があります。
「付け替え」への強い反対
自工会は、環境性能割の廃止やガソリン等の暫定税率の廃止による減収分を、車体課税への付け替えやユーザーの負担増につながる措置で取り戻すことには、断固反対という立場を明確にしています。環境性能割の廃止による地方税の減収は、大綱で「安定財源を確保する具体的な方策を検討し、それまでは国の責任で手当する」とされたままです。この財源の行方が、年末の議論の大きな緊張点になるはずです。
車検の受け方で、上乗せの払い始めが2年ずれる?(確認中の論点)
ここは、私が大綱の文言から読み取った内容で、公的資料に明示された結論ではありません。その点をはっきりお断りしたうえでお伝えします。
すでに走っているEV・PHEVは、「施行日以後に最初に受ける継続車検」の分が免除されます。そうなると、車検を受ける日が5月1日の前か後かで、上乗せを払い始める時期が変わるはずです。
| 車検を受ける月 | 2028年の車検 | 2030年の車検 | 上乗せの払い始め |
|---|---|---|---|
| 2028年4月 | 施行前のため、上乗せなし | 施行後に最初に受ける車検のため免除 | 2032年4月の車検から |
| 2028年5月 | 施行後に最初に受ける車検のため免除 | 上乗せあり | 2030年5月の車検から |
この表のとおりなら、同じ年の同じ車検でも、4月と5月で払い始めが2年違うことになります。
2か月前受検の制度との関係
話をややこしくするのが、2025年4月1日から始まった「車検の2か月前受検」の制度です。車検証の有効期間が満了する日の2か月前から受検しても、残りの有効期間が失われなくなりました。
たとえば、車検の満了日が2028年6月の車であれば、4月中に車検を受けることも可能です。このとき、施行日前の車検として扱われるのか、それとも別の整理になるのか。この点は、令和9年度の大綱と、その後の法律の条文を確認しなければ、断言できません。
この論点は、現時点では「確認中」として社内で共有するにとどめ、お客様には断定的に説明しないことをお勧めします。条文が出た時点で、改めて整理します。
お客様タイプ別の早見表
ここまでの内容を、お客様のタイプ別に整理しました。商談や車検のご案内の際に、そのまま確認用としてお使いいただけます。
| お客様のタイプ | 関係する日付 | 商談での伝え方 |
|---|---|---|
| 2028年春にEVを新車で買う | 3月31日、4月1日 | 3月中に登録できれば、今の税額の仕組みと、翌年度の軽減の両方が使えます。4月1日以後は新方式になり、税額と軽減の有無は大綱待ちです |
| 2028年春にPHEVを新車で買う | 3月31日、5月1日 | 自動車税の重量課税(4月1日)はPHEVの対象外です。翌年度の軽減は3月31日登録までで、重量税の上乗せはEVの半分が目安です |
| すでにEV・PHEVに乗っている | 5月1日 | 自動車税は変わりません(新方式は2028年度以後の新車登録が対象です)。重量税の上乗せは、車検の時期で払い始めが変わります |
| 3年の残価設定ローン・リースでEVを検討している | 5月1日 | 2028年5月以後の新車登録なら、新車時の検査分は免除です。最初の車検の前に乗り換えれば、上乗せを払う場面がありません(契約条件の確認が前提です) |
| ガソリン車・ハイブリッド車を新車で買う | 4月30日 | 重量税の上乗せは対象外です。エコカー減税の判定は、4月中の登録なら今の基準です。5月以後の扱いは未定です |
| 13年超の車に乗っている | 3月31日 | 重課は現行の措置が延長されています。新しい保有税での扱いは、今年の大綱で骨格が出る見込みです |
| 法人・営業車 | 5月1日 | 上乗せの対象は自家用の乗用車です。営業用やバス・トラックの扱いは、令和9年度以降に結論が出る予定です |
一番影響が大きいのは「2028年春にEVを新車で買うお客様」です
この中で影響が最も大きいのは、2028年春にEVの新車登録を考えているお客様です。3月31日と4月1日の線が、自動車税の仕組みを切り替えます。さらに、4月30日と5月1日の線が、重量税の扱いを動かします。同じ車でも、登録が数日ずれるだけで、翌年度以降の税負担の考え方が変わりうるのです。
だからこそ、早い段階で登録の予定日をお客様と共有し、納期の見込みをメーカーに確認し、「3月中に登録できる可能性」と「できなかった場合の影響」を、年内から整理しておく価値があります。
残価設定ローン・リースのお客様には、乗り方の提案になります
3年のプランで新車のEVに乗るお客様は、2028年5月1日以後の登録であれば、新車の検査分が免除されます。最初の車検は3年後ですから、その前に車を返却したり乗り換えたりすれば、上乗せ分を払う場面そのものがありません。
ただし、これは税制上の仕組みの話です。リースの料金に税金や諸費用がどう含まれているか、中途の乗り換えにどんな条件があるかは、契約ごとに違います。「払わない」と断言するのではなく、「制度上は、その場面を迎えない可能性が高い」という説明にとどめるのが安全です。
商談で使える言い換え集
制度が確定していない時期は、言葉の選び方一つで、お客様の受け取り方が大きく変わります。避けたい言い方と、代わりに使いたい言い方を並べました。
| 避けたい言い方 | 代わりの言い方 |
|---|---|
| EVは来年から増税になります | EVへの課税の見直しは、2028年が節目と決まっています。税額は今年の年末に示される見込みです |
| 4月以降は軽減がなくなります | 3月末までの登録なら、現行の軽減の仕組みが使えます。それ以後の扱いは、まだ決まっていません |
| 5月から重量税が上がります | 5月1日以後の車検から上乗せが始まりますが、新車の検査分と、最初の車検は免除されます |
| 3月に契約すれば大丈夫です | 税金の判定は登録日です。3月中の登録に間に合うか、一緒に確認しましょう |
| EVは重量税がかかりません | 現行のエコカー減税は、上乗せ分には適用されない扱いです。金額は大綱で示される予定です |
| PHEVも重量課税になります | 自動車税の重量課税はEVとFCVが対象です。重量税の上乗せはEVとPHEVが対象で、PHEVはEVの半分程度が目安です |
営業スタッフが今から準備しておくこと
大綱が出る12月までに社内で準備を整え、大綱の当日に数字を差し込めば、2028年春の商談に1年以上先回りできます。準備は、難しいことではありません。次の4つを順に進めてください。
顧客データを整理する
- 担当しているお客様のうち、EV・PHEVにお乗りの方の車検満了月を一覧にする(2028年4月・5月・6月満了の車は特に重要です)
- 2028年3月までに乗り換えのタイミングが来そうな見込み客を把握する
- メーカーごとの納期の感覚を確認し、「3月中に登録できる受注の締切」の目安をつくる
受注書・見積書の運用を決める
- 「登録予定日」を必ず記載する
- 「税制は登録日で判定される」旨の一文を入れる
- 登録が期限をまたいだ場合の説明の流れを、社内で統一する
説明資料を整える
- 本記事の図解のように、4つの日付を1枚で示せる資料を用意する
- 「決まっていること」と「未定のこと」を色分けして、お客様に見せられるようにする
- 2027年5月のエコカー減税の基準変更で、区分が変わる自社取扱車種を洗い出す
大綱が出た日にやること
12月の大綱が出たら、自動車関係諸税の項目で、次の点をまず確認してください。
- EV・FCVの自動車税:重量区分ごとの税額と、2028年3月までの登録車が対象外のままか
- EV・PHEVの重量税上乗せ:重量区分ごとの税額、PHEVが2分の1のままか、免除の範囲、施行前の受検の扱い
- 新しい保有税の骨格:ガソリン車・ハイブリッド車にも重量課税が広がるか、既存車の扱い
- グリーン化特例とエコカー減税の、期限後についての言及の有無
- 営業用・法人車:結論が出たのか、先送りなのか
- 重量税の暫定税率と、初年度の月割り課税:廃止か、存続か
大綱の発表後には、この記事の内容も確定した情報に更新するつもりです。
業界関係者として思うこと
この仕事を長く続けてきて、あらためて感じることがあります。税制の話は、数字そのものよりも、「いつ」という日付のほうが、お客様の判断を左右する場面が多いということです。
お客様は、税制の細かい仕組みまでは追いかけていません。だからこそ、販売の現場にいる私たちが、「この日までに登録すれば、こうなります」「この先はまだ決まっていないので、決まり次第ご案内します」と、確かなことと不確かなことを、きちんと分けて伝えられるかどうかが、信頼につながります。
制度が変わる時期は、情報が飛び交い、不安をあおるような表現も増えます。そういうときこそ、一次資料に当たり、決まっていることと要望の段階にとどまることを区別する姿勢が、営業スタッフの皆さんの強みになります。2028年の春は、まだ先のようで、準備の時間は思ったほど長くありません。年末の大綱を一つの区切りに、一緒に備えていきましょう。
まとめ
参考にした資料
- 経済産業省「令和9年度税制改正に関する経済産業省要望【概要】」(令和8年度税制改正大綱の自動車関係の抜粋を含みます)
- 国土交通省「令和9年度税制改正」要望事項(令和8年8月28日公表)
- 日本自動車工業会「令和9年度税制改正・予算に関する要望」(2026年9月)
- 辻・本郷 税理士法人「令和8年度税制改正」資料(グリーン化特例・エコカー減税の延長期限)
- 都道府県の税務案内「自動車税のグリーン化」(軽課・重課の対象と要件)
- EVは買い時か?2026年の自動車税改正と2028年から始まるEV増税を解説(軽課後のEVの自動車税の目安)
- クルマ生活「EV 自動車税 重量課税 いつから いくら」(2026年9月15日更新)
- money-lifehack「自動車税環境性能割の廃止後の見積もり」(判定は登録日)
- グーネットマガジン「車検の更新、『2か月前』からに拡大 2025年4月から変更」
- JAFMate「2025年4月から車検の受検期間が2か月前まで拡大」(月別の車検台数)
- 北海道新聞「与党税制大綱が決定 自動車税『環境性能割』廃止」
※本記事は2026年10月18日時点の公開情報をもとにした解説であり、税務・法律上の助言ではありません。税額や適用条件は、令和9年度税制改正大綱および関連法令の公表後に変更される可能性があります。個別のご判断は、公的資料と管轄の窓口でご確認ください。